Сколько должен зарабатывать настоящий инвестор
Историческая доходность фондового рынка не гарантирует аналогичных результатов в будущем. Андрей Мовчан рассказывает, сколько действительно можно заработать на акциях, облигациях и хедж-фондах

Один из самых частых вопросов, которые задают инвесторы: «На какую доходность я могу рассчитывать?». И честный ответ на него людям обычно не нравится. У многих возникает диссонанс между тем, что они слышали о рынке, и тем, что реально на нем доступно. Основатель группы компаний по управлению частным капиталом Movchan’s Group Андрей Мовчан — о том, как устроен рынок инвестиций и какие цифры можно считать адекватными для инвестора.
Логика бизнесмена: долг либо акции
Начнем с самого старого способа инвестировать — дать деньги бизнесмену напрямую. У него, в сущности, два варианта: взять в долг и оставить риск низкой рентабельности на себе или продать долю и переложить этот риск на инвестора. За такое облегчение надо платить, поэтому акции должны приносить в среднем большую ожидаемую доходность, чем ожидаемая доходность долга.
Но с другой стороны, если бизнесмен уверен в большом успехе, ему выгоднее занять под фиксированный процент, чем делиться прибылью. Значит, когда он продает акции, либо его ожидаемая доходность ненамного выше стоимости долга, либо риск настолько высок, что занять сложно. Огромные доходы на первичном рынке, конечно, бывают, но это случайная удача: будь успех предсказуем, бизнесмен понял бы это первым и взял бы кредит.
Доходность долга обычно четко зафиксирована. За последние 100 лет разные долговые инструменты на пятилетних отрезках приносили в среднем от 4,5% годовых (гособлигации за пределами США) до 5,5% (долгосрочные корпоративные облигации США). Это всего 1–2% сверх безрисковой ставки. А в последние пять лет почти все долговые рынки проигрывают безрисковой ставке.
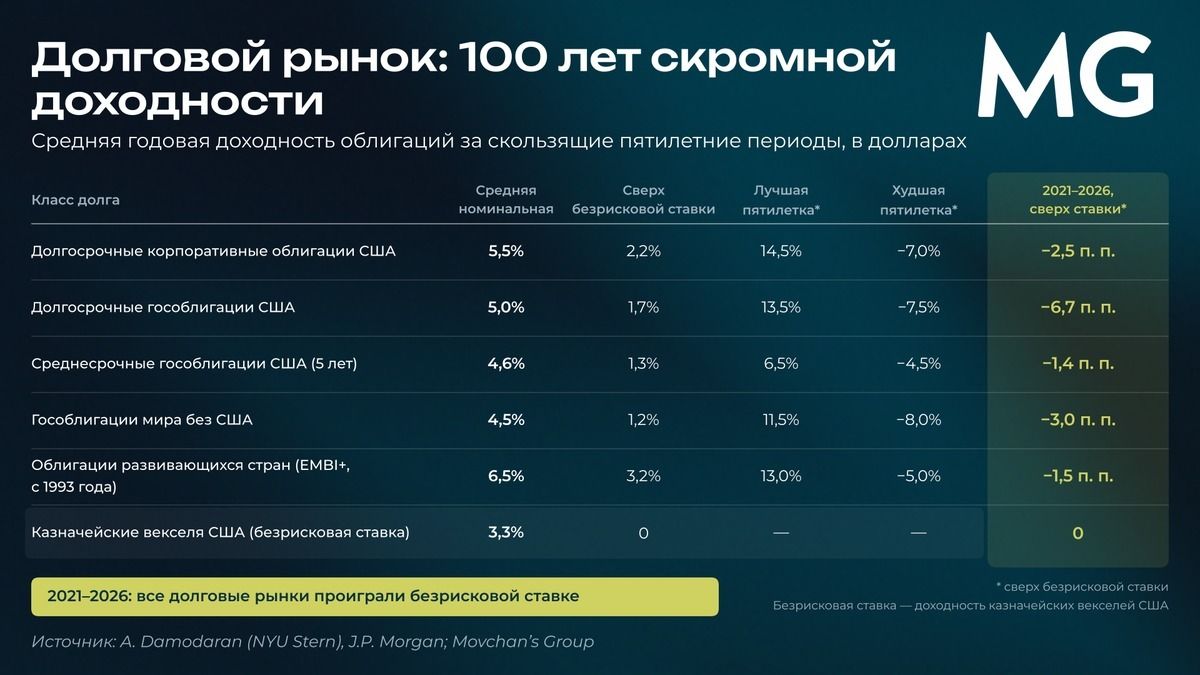
Отсюда и оценка потенциальной будущей доходности акций частной компании для инвестора: доходность долга плюс 2–3% (иначе, повторюсь, бизнесмен просто взял бы в долг). Это 6–7% годовых для крупных проверенных компаний и 7–8% для менее надежных. И не стоит забывать о риске понести убыток в такой инвестиции — до минус 100%.
С кем вы: smart или stupid money
На практике предприниматели переоценивают свои силы. Например, в США около 20% новых бизнесов не доживают до года и лишь каждый четвертый празднует 15-летие. По данным McKinsey, только лучшая четверть фондов частных инвестиций дает доходность, равную или выше 8% годовых, при этом в среднем доходность таких фондов, стартовавших в 2015–2017 годах, например, не превышает 2% годовых. По моему опыту, реально возвращенные инвесторам деньги часто еще ниже того, что нарисовано в отчетах.
Почему так, легче понять, если вникнуть в структуру инвестиционного рынка, где ваш результат зависит не только от того, во что вы вкладываете, но и от того, кто вы сами. Я бы изобразил мир частных инвестиций как дом в несколько этажей. Наверху живут super smart money, крупнейшие институты вроде Blackstone или Sequoia. Их деньги приходят «пакетом» с экспертизой, связями и именем, которое открывает самые закрытые двери.
Этажом ниже находятся smart money. Они классом пониже, но все равно это международные финансовые группы, известные фонды. Под ними живут инвесторы-специалисты с опытом в отрасли, еще ниже — инвесторы-любители, у которых, кроме денег, есть какие-то связи в своей индустрии, но не более того. Еще ниже находятся «просто инвесторы», которые не могут дать бизнесу ничего, кроме денег. Именно им приходят предложения, всегда «исключительные» и «крайне выгодные», которые верхние этажи уже отвергли.
Но и это не самое дно, есть еще условный инвестиционный подвал, или stupid money: из тех, с кем бизнесу работать сложно из-за комплаенса, санкционных рисков или просто другого языка. Инвестиционному подвалу предлагают сделки мошенники и наивные бизнесмены, обычно с одинаково плачевным результатом.
Вредный миф про «10% и более» в акциях
Большинство инвесторов, впрочем, покупают бумаги у других инвесторов на вторичном рынке, где царит информационный хаос: на нем действуют миллионы участников с разными, часто иррациональными мотивами и неполной информацией. Этих инвесторов можно разделить на две группы: пассивных, которые просто покупают весь широкий рынок, и всех остальных, кто выбирает инвестиции по той или иной логике.
Результат пассивного инвестора часто меряют по S&P 500. За последние 100 лет этот индекс с реинвестированием дивидендов рос в среднем на 10,49% в год. Но значит ли это, что на 10,5% может рассчитывать инвестор? Нет, не значит. Такая доходность дается с высоким риском: стандартное отклонение индекса — почти 20%. И это результат лучших компаний самой успешной экономики мира.
Стандартное отклонение — величина не умозрительная, она показывает меру риска. Вложив деньги в индекс на год, инвестор исторически получал убыток более чем в 25% случаев, на три года — в 15%, на пять лет — в 13%. Исход сильно зависит от срока, но даже на пятилетнем горизонте в минусе оказывался почти каждый седьмой-восьмой инвестор.
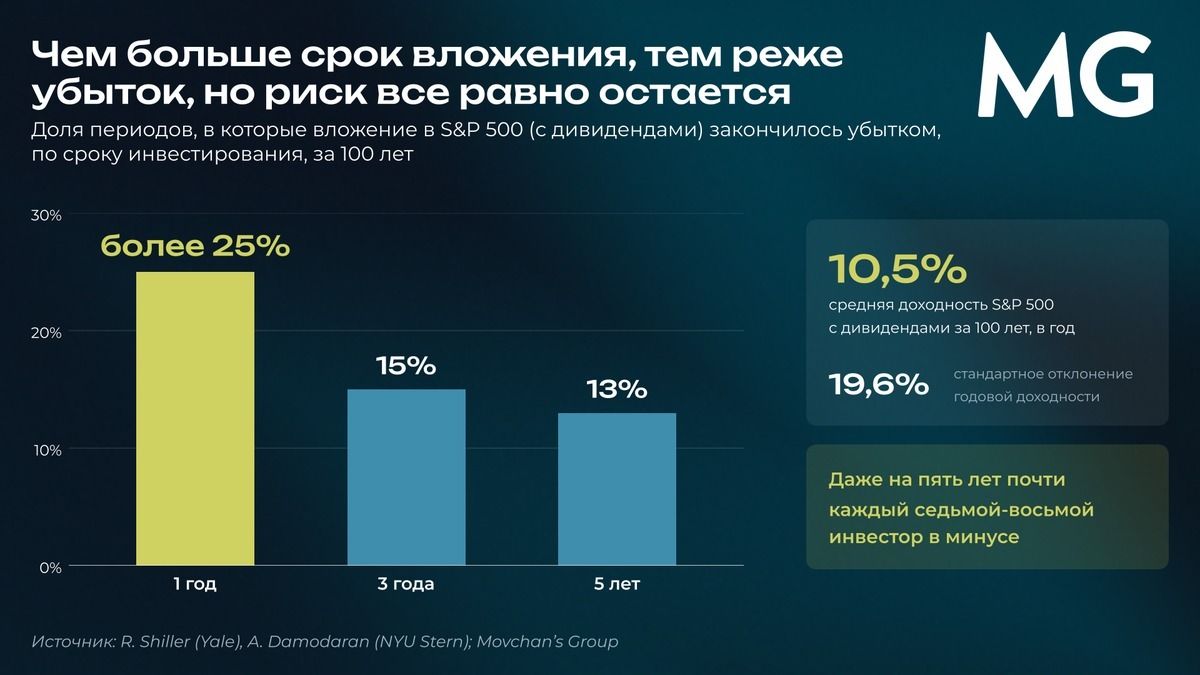
В жизни проигравших инвесторов еще больше, ведь люди охотнее покупают на росте рынка и продают на его падении, поэтому оценка в 13% от общего числа инвесторов, получающих убытки на 5-летнем горизонте инвестирования в S&P 500 по сравнению с реальностью, — сильно занижена.
За пределами Америки картина скромнее: глобальный индекс MSCI World приносил за последние десятилетия около 8% годовых, британский FTSE 100 — чуть меньше 7%, немецкий DAX — около 7%. Гонконгский Hang Seng за последние 30 лет рос в среднем всего на 3% в год.
Ставка на сырье и золото: в чем подвох
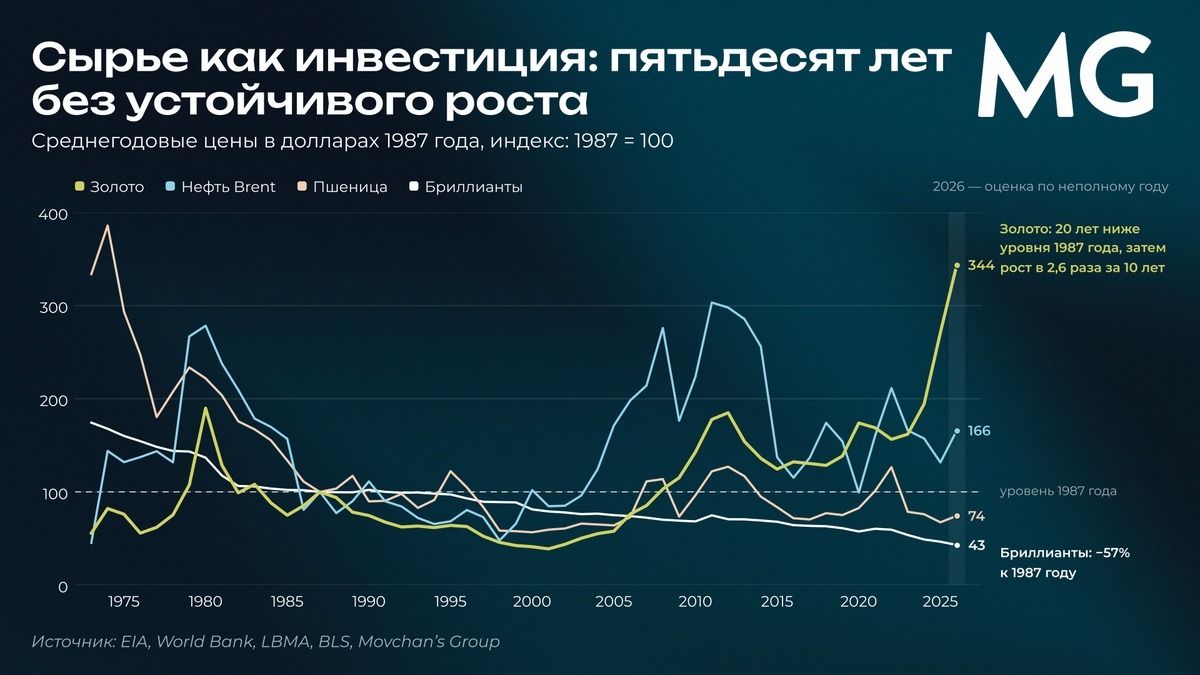
Это не очевидно для многих, но биржевые товары интересной инвестицией не являются. За последние полвека они либо дешевели с учетом инфляции, либо двигались горизонтально. В реальных долларах, например, в ценах 1987-го, как на графике ниже, пшеница стоит сейчас примерно на 80% дешевле, чем в 1970-е, а индекс стоимости бриллиантов почти на 60% ниже, чем в 1980-х.
Золото хорошо показывает, насколько нестабильна доходность товарных рынков. За последние десять лет оно подорожало в разы, и многие убеждены, что это отличная инвестиция. Однако перед этим золото больше 20 лет падало либо стояло на месте, и в реальном выражении вернулось к уровню начала 1980-х только в 2024 году. Иными словами, рост этот случаен, а риск очень высок.
Сколько зарабатывают лучшие из лучших
Мир инвестиций можно сравнить с жесткой спортивной игрой, где на поле одновременно играют миллионы, а правила заточены на то, что стабильно выигрывает лишь небольшой дивизион сильных команд, имеющих лучшую экипировку и арсенал средств защиты. Если у инвестора нет уникального преимущества, то он становится кормом для настоящих акул рынка.
На вершине пирамиды — несколько компаний, у которых есть доступ к моделям мгновенного спроса и предложения, мощной цифровой инфраструктуре и лучшим кадрам на рынке. И даже если вы пришли к ним с крупным чеком, это не значит, что ваши деньги примут: у стратегий есть рыночный предел, например, $10–15 млрд, когда машина уже начинает двигать рынок против себя. Такие стратегии могут зарабатывать очень хорошо: высокие двузначные цифры в хороший год и положительные результаты в плохой.
Однако их услуги обходятся дорого: даже со «знакомых» на старте берут жирные 5% за управление и 45% с дохода, а потом возвращают им деньги и работают только на себя. Владельцы немногих успешных бизнесов такого рода тщательно охраняют свои преимущества. Как минимум один владелец такого бизнеса рутинно подает в суд на каждого уходящего сотрудника. Процесс он проиграет, но, пока суд годами идет, бывший сотрудник не может работать на конкурента. Цинично, зато эффективно.
Статусом ниже два-три десятка сверхкрупных мультистратегических фондов, но и они упираются в давление объема. Управляющий берет чужие деньги, только если рост портфеля почти не снижает его доходность.
Легендарный фонд Wellington из Citadel Кена Гриффина за 20 лет показал 14,8% годовых, но новых денег не берет и последние годы принудительно возвращает инвесторам часть капитала. Попасть в него (да и то далеко не всем и не всегда) можно лишь через старый фонд фондов, где после всех комиссий у вас останется около 11–11,5%.
Еще одна легенда рынка, фонд Millennium Израэля Энглендера дал 11,4% годовых, но он сейчас принимает только суверенные и крупнейшие пенсионные фонды. Знаменитый Balyasny приносит 8,4% годовых, но там чек от $10 млн и запрет на изъятие пять лет. Как видим, инвестору не пробиться даже в нижние уровни элиты, хотя и там доходности не потрясают воображение.
Хедж-фонды против рынка
И все же фонды остаются самым удобным и принятым во всем мире инструментом: трек их доходности можно достоверно отследить. Сегодня активно пропагандируется легенда, что лишь немногие активно управляемые фонды могут соревноваться с S&P 500, а значит, и вкладываться в них незачем. На практике все сложнее.
С начала 1990 года средний хедж-фонд, инвестирующий в акции (по индексу HFRI Equity Hedge), приносил 10,8% годовых при волатильности 8,9%, а S&P 500 с дивидендами — 11% при волатильности 14,8%. С учетом издержек на ETF и налогов результат выходит одинаковый. К слову, глобальный MSCI World за тот же период дал 7,9% годовых, что сильно хуже среднего хедж-фонда.
Главная разница между активными и пассивными стратегиями проявляется в плохие годы. Максимальная годовая просадка среднего хедж-фонда составила 30%, в то время как у S&P 500 — 51%. На любом трехлетнем отрезке инвестор в средний хедж-фонд терял не больше 5,5%, а инвестор в индекс — до 16,1%. Люди приходят на рынок не на десятки лет, поэтому для них защита от просадок играет огромную роль.
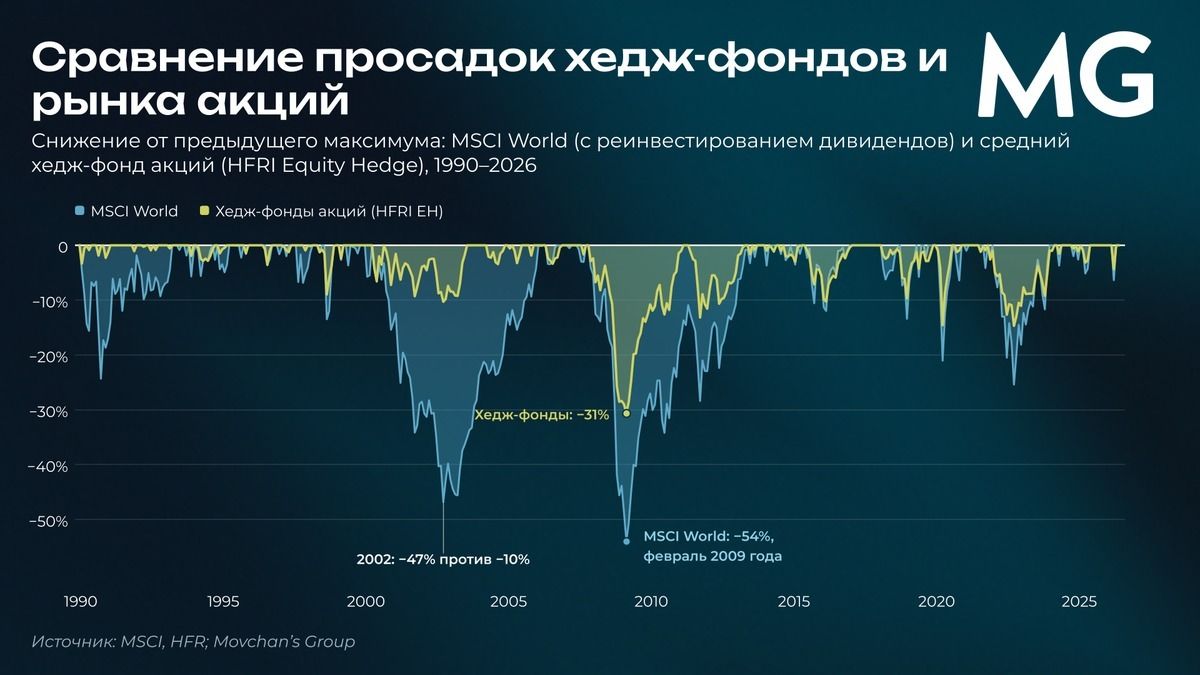
До 2011 года хедж-фонды проигрывали индексу в основном в периоды пузырей. Не исключено, что прямо сейчас мы живем внутри очередного пузыря, а значит, хедж-фонды снова актуальны. В облигациях картина попроще: средний хедж-фонд за 35 лет дал 6,9% годовых против 6,8% у портфеля из американских облигаций, а с 2001 года — 7,6% против 5,7%. Пассивный инвестор ничего не выигрывает.
Так сколько же можно заработать
Разброс результатов среди хедж-фондов велик: за последние 10 лет в среднем 9,2% годовых, при этом фонды, входящие в 25% лучших, давали 12,4%. Среди облигационных это 6,4% и 8,2% соответственно.
Выбор лучших фондов — это сложная задача, которую мы в Movchan’s Group решаем для себя и своих клиентов. Наш опросник для отбора управляющих занимает 22 страницы, а портфели хедж-фондов, которые мы собираем, долгосрочно и стабильно попадают в верхние 10–20% по доходности.
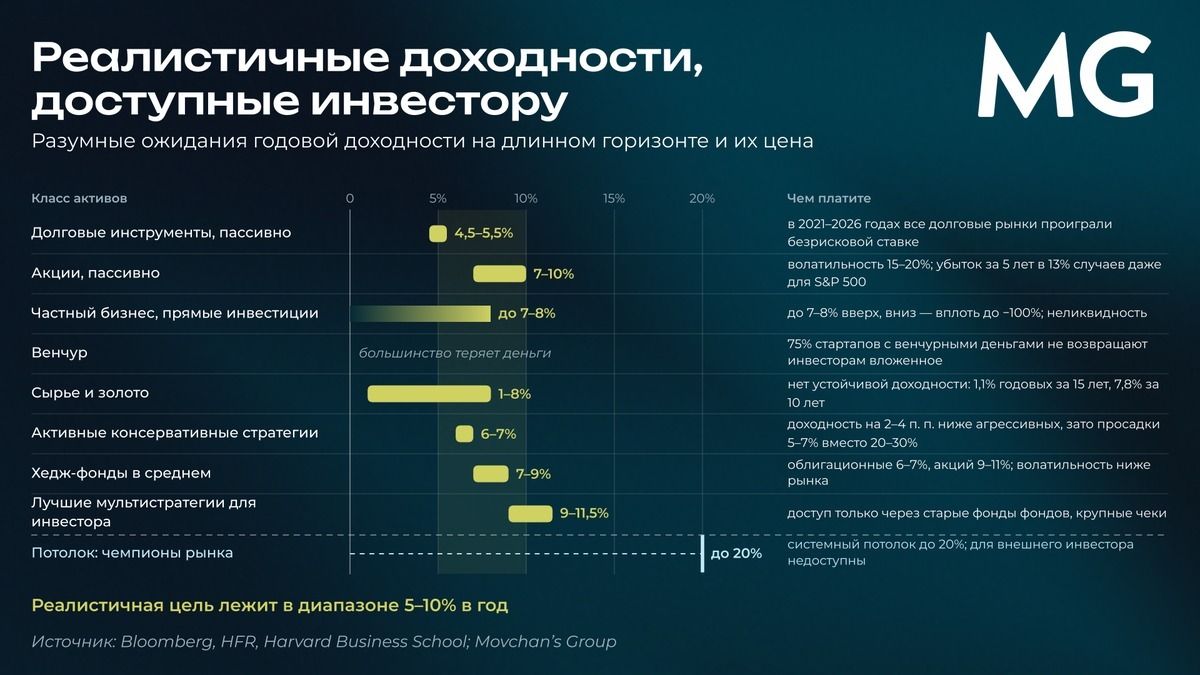
Если подводить некий итог, то исторически разумный инвестор мог рассчитывать лишь на 4,5–5,5% годовых в твердой валюте в облигациях и на 7–10% в пассивных акциях, но с высоким риском долгих и глубоких просадок.
При активном управлении инвестор выходит на высокую однозначную цифру (в пределах 10%), но с меньшей волатильностью. Более консервативные стратегии приносят на 2–4 процентных пункта в год меньше, зато сокращают максимальные просадки с 20–30% до терпимых 5–7%.
Двузначная доходность на длинной дистанции — это исключение, на котором инвестиционный план не построить: порог входа слишком высок, а риски смены режима рынка абсолютно непредсказуемы.
Об этом и о многих других ошибках умных и состоятельных людей я пишу в моей новой книге, которая уже написана и скоро выйдет. А пока, прежде чем спрашивать, сколько можно заработать, стоит честно ответить себе на два вопроса: в чем ваше преимущество и на каком этаже инвесторов вы сейчас стоите.