Казахстанский бизнес финансирует банки?
Кредитование предприятий увеличивается, в то время как их депозиты растут еще быстрее

Вопрос финансирования бизнеса уже давно является центральной темой экономических дискуссий в Казахстане. Высокие процентные ставки, дорогой кредит и предпочтение банков в пользу потребительского кредитования неоднократно называются причинами того, что предприятия получают слишком мало банковского финансирования. Поэтому политическая дискуссия часто казалась однозначной: снизить стоимость кредитов, когда позволяют макроэкономические условия, ограничить чрезмерное потребительское кредитование и направить больше финансирования в реальный сектор.
Последние данные, похоже, свидетельствуют о том, что происходит некоторая переориентация. В апреле глава Национального банка Тимур Сулейменов заявил, что в первом квартале 2026 года объем новых кредитов, выданных предприятиям банками второго уровня, вырос на 20,6% по сравнению с аналогичным периодом прошлого года и опережал рост розничного кредитования. Это объем новых кредитов, выданных за квартал, а не остаток кредитов и не чистая позиция, которую показывают графики ниже.
Рост кредитования бизнеса — это реальность. Но означает ли это обязательно, что предприятия становятся более крупными получателями ресурсов из банковской системы?
Кредитование — это лишь одна сторона финансовых отношений между банками и предприятиями. Другая — это деньги, которые сами компании хранят в банках. А если сопоставить депозиты юридических лиц с их банковскими кредитами, то недавняя картина становится менее однозначной.
График 1. Депозиты и банковские кредиты юридических лиц, 2018–2026 гг.
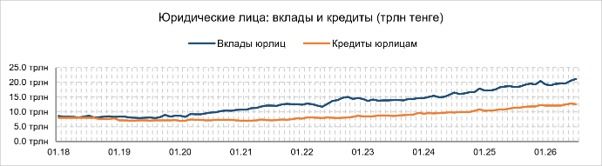
Примерно до середины 2020 года разница между депозитами и банковскими кредитами юридических лиц была относительно небольшой. С тех пор эти две серии данных все больше расходятся. Несмотря на колебания, депозиты постепенно выходили на уровень, значительно превышающий объем кредитов. По состоянию на конец июля 2026 года депозиты юридических лиц в банках второго уровня составляли около 21,1 трлн тенге, тогда как объем кредитов — около 12,6 трлн тенге. Разница составила почти 8,5 трлн тенге.
Это меняет интерпретацию недавнего роста кредитования бизнеса. Кредитование предприятий может увеличиваться, в то время как их депозиты растут ещё быстрее. Поэтому одновременно могут быть верны оба утверждения: банки выдают больше кредитов предприятиям, в то время как предприятия в совокупности становятся крупными чистыми поставщиками средств для банков — они оставляют в банках больше денег, чем берут у них в кредит.
Это не означает, что банки перестали финансировать бизнес, и не означает, что корпоративный сектор Казахстана является чистым кредитором в экономике в целом. Это означает нечто более узкое: в рамках своих депозитно-кредитных отношений с банками юридические лица в настоящее время держат значительно больше средств, чем берут в кредит.
График 2. Чистая депозитно-кредитная позиция юридических и физических лиц, 2018–2026 гг.
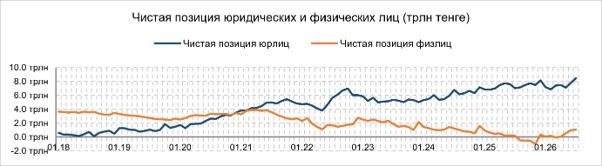
Чистая позиция = депозиты в банках второго уровня минус непогашенные кредиты, полученные от банков второго уровня. Ряд данных по кредитам физических лиц включает индивидуальных предпринимателей.
Контраст с физическими лицами подчеркивает этот сдвиг, хотя его следует интерпретировать с осторожностью. Ряд данных по кредитам физических лиц включает индивидуальных предпринимателей. Несмотря на это, чистая позиция физических лиц резко сократилась и в течение большей части 2025–2026 годов колебалась около нуля или ниже него, в то время как профицит юридических лиц увеличился. Эти два сектора сформировали совершенно разные отношения «вклады — кредиты» в рамках одной и той же банковской системы.
Однако главная загадка касается бизнеса.
Если недостаток финансирования является одним из основных сдерживающих факторов для казахстанского бизнеса, как тогда следует понимать тот факт, что корпоративный сектор в целом одновременно накопил столь значительную положительную позицию по отношению к банкам?
Эти данные не дают однозначного ответа — и разрыв между депозитами и кредитами, составляющий почти 8,5 трлн тенге, не следует интерпретировать как доказательство того, что у казахстанского бизнеса нет проблем с финансированием.
За совокупными показателями могут скрываться очень разные компании. Крупные компании, располагающие значительными денежными средствами, могут иметь значительные депозиты, в то время как малые и средние предприятия с жизнеспособными проектами с трудом получают доступные кредиты. Компании, имеющие депозиты, не обязательно являются теми, кто ищет кредиты. Предприятиям также нужна ликвидность для выплаты заработной платы, уплаты налогов, расчетов с поставщиками и пополнения оборотных средств, и некоторые компании могут финансировать свою деятельность за счет нераспределенной прибыли или источников, не связанных с традиционным банковским кредитованием.
Сами условия финансирования также могут значительно различаться. Высокая стоимость заимствований, короткие сроки погашения, требования к залогу и неопределенность могут сдерживать некоторые компании даже в том случае, когда корпоративный сектор в целом располагает значительной ликвидностью. В то же время другие компании могут иметь доступ к средствам, но не находить достаточно проектов, ожидаемая доходность которых оправдывала бы вложение капитала при существующих затратах и рисках.
Дело не в том, чтобы выбирать одно из этих объяснений на основе одного графика. Дело в том, что темпы роста кредитования бизнеса также не могут выбирать между ними.
И именно поэтому это различие имеет значение для текущей дискуссии по вопросам политики.
Ускорение роста кредитования бизнеса имеет большое значение. Однако увеличение портфеля корпоративных кредитов не всегда автоматически означает увеличение чистого вклада банковского финансирования в корпоративный сектор. Если корпоративные депозиты растут на большее количество тенге, чем остаток по корпоративным кредитам, разрыв увеличивается — даже при росте кредитования.
В Казахстане уже много лет ведутся дискуссии о том, как заставить банки больше кредитовать бизнес. Этот вопрос по-прежнему важен. Однако разрыв между депозитами и кредитами, составляющий почти 8,5 трлн тенге, указывает на то, что следующий вопрос должен быть более конкретным: какие компании обладают ликвидностью, какие компании по-прежнему сталкиваются с реальными ограничениями в доступе к кредитам и достигает ли — и почему — доступная ликвидность жизнеспособных проектов, нуждающихся в финансировании?
Пока мы не сможем ответить на этот вопрос, темпы роста кредитования бизнеса остаются важной новостью, но не являются достаточным показателем того, финансирует ли финансовая система Казахстана инвестиции в бизнес.
Методологическое примечание: данные по кредитам за месяц t сопоставляются с данными по депозитам, представленными в первый день месяца t+1, которые отражают тот же остаток на конец месяца.