Какие риски для Казахстана несет растущий внешний долг
Эксперты считают, что оценивать долговую устойчивость страны нужно не только по общей сумме обязательств, но и по их структуре

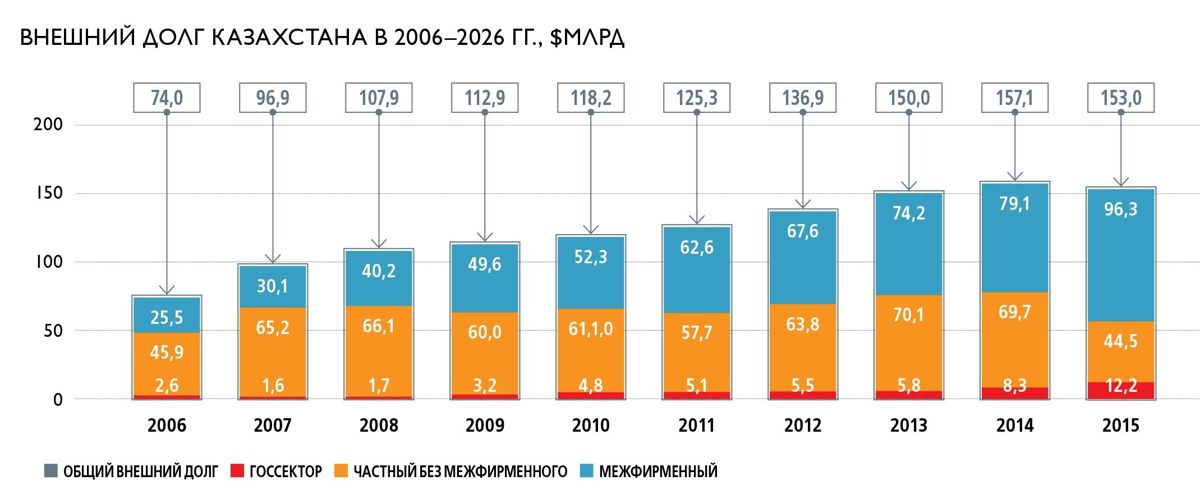
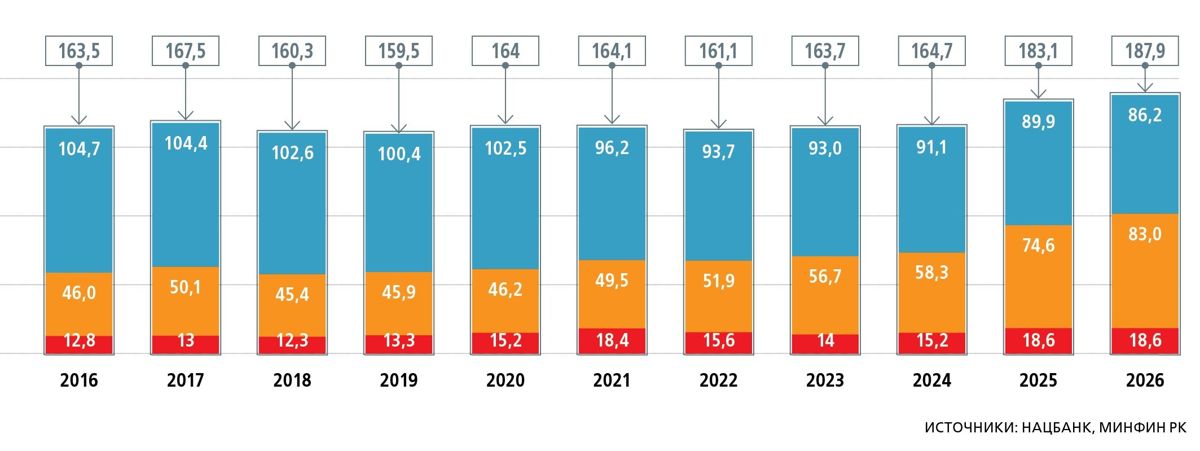
За неполные 20 лет внешний долг Казахстана вырос в 2,5 раза, с $74 млрд в 2006 году до $187,9 млрд на 1 июля 2026-го. Forbes Kazakhstan разобрался, насколько размер долга опасен для экономики страны.
Наиболее резкий рост внешнего долга Казахстана пришелся на середину 2010-х. В 2006 году он увеличился по сравнению с 2005-м на 70,5 %, до $74 млрд. За весь исследуемый период это был самый высокий годовой темп роста внешнего долга. В дальнейшем темпы замедлились. В отдельные годы долг сокращался: в 2015 году — на 2,6 %, в 2018-м — на 4,3 %, в 2022-м — на 1,8 %. В 2023–2024 годах показатель практически не менялся. Рост в 2025 году на 11,2 % был самым значительным с 2008-го (тогда долг увеличился на 11,4 %).
Кто занимает деньги
Валовый внешний долг (в статистике этот показатель обычно обозначается как «внешний долг» — F) по методологии Нацбанка — это долговые обязательства всех резидентов Казахстана перед нерезидентами. Резиденты классифицируются следующим образом: органы госуправления, центральный банк, банки, другие сектора и межфирменная задолженность. При этом увидеть полную картину долговой нагрузки резидентов РК невозможно, так как нет сопоставимого показателя внутреннего долга всей страны. Минфин публикует внутренний и внешний долг только государства. Данные Центрального депозитария ценных бумаг позволяют увидеть держателей долговых ценных бумаг, но не охватывают кредиты и другие обязательства.
По оценкам Нацбанка, более 75 % от всего объема внешнего долга приходится на корпоративный частный сектор. При этом около половины — $86,2 млрд — межфирменная задолженность.
«Значительная часть межфирменной задолженности связана с прямыми иностранными инвесторами, которые не только предоставляют финансирование, но и вкладывают капитал в развитие предприятий, приобретают оборудование и внедряют технологии. Такой характер обязательств отражает долгосрочную заинтересованность инвесторов в деятельности казахстанских предприятий и их уверенность в экономическом потенциале и перспективах дальнейшего развития. При этом доля обязательств банков и корпоративного сектора по кредитам, займам и долговым ценным бумагам остается относительно небольшой», — заявляют в Нацбанке.
Так, за последние 20 лет долг корпоративного сектора в разные годы составлял от 52 до 89 % валового внешнего долга. Доля межфирменной задолженности менялась от около 31 % на конец 2007 года до 64 % на конец 2016 и 2019 годов. Доля банков за 20 лет снизилась с 45 до 10,5%.
Также регулятор отмечает, что рост внешнего долга за последние 20 лет в значительной мере связан с инвестициями в нефтегазовый сектор и не сопровождался сопоставимым увеличением госдолга. Последний, по данным Нацбанка, вырос с $2,7 млрд до $18,6 млрд, или в 6,9 раза, тогда как общий внешний долг — в 12,5 раза. Доля госсектора в общем внешнем долге сократилась с 18 % в 2001 году до 9,9 % в 2026-м.
«В связи с тем, что значительная доля приходится на частный сектор, внешний долг не является долговым бременем государства или граждан Казахстана. Кроме того, более 70 % внешнего долга Казахстана приходится на долгосрочные обязательства. Та-кая структура снижает риски для внешней и финансовой устойчивости, поскольку именно краткосрочный долг наиболее чувствителен к внешним шокам», — пояснили в Нацбанке.
В то же время внешний долг госсектора на 1 июля 2026 года, по данным регулятора, составил $18,8 млрд, или около 10 % общего объема и 6% ВВП. Минфин при этом приводит показатель в $17,2 млрд, или 22 % от внешнего долга (4,5 % ВВП) в составе госдолга. Показатели считаются по разным методологиям.
В свою очередь, госдолг контролируется правительством через лимиты заимствований и управление бюджетным дефицитом. В 2027–2029 годах планируется направить 5 трлн тенге из Нацфонда на критически важные объекты и проекты общестранового значения. По оценке Минфина, эти средства позволят сократить потребность в государственных заимствованиях и сдержать рост расходов на обслуживание долга.
Насколько велик внешний долг Казахстана
Опрошенные Forbes Kazakhstan эксперты считают, что сам по себе большой внешний долг не означает, что Казахстану угрожает кризис. Так, экономический обозреватель Сергей Домнин говорит, что, несмотря на рекордное значение в долларовом выражении, относительный показатель остается одним из самых низких за последнее десятилетие.
«По итогам 2025 года внешний долг РК находится на пике в абсолютных значениях — $182 млрд, но в отношении к ВВП соответствующего года — 59 %. Это одно из минимальных значений за последние 10 лет, меньше было только в 2024 году — 57 % ВВП. Максимальное значение относится к 2016 году — 119 % ВВП», — пояснил эксперт.
Главный аналитик Ассоциации финансистов Казахстана (АФК) Рамазан Досов отмечает, что долговую устойчивость нужно оценивать с учетом структуры обязательств и возможностей их обслуживания. По его словам, если исключить межфирменную задолженность, внешний долг составляет $95,4 млрд, или 30,4 % ВВП. Именно этот показатель лучше всего, говорит Досов, отражает обязательства перед внешними независимыми кредиторами.
«При этом структура по заемщикам достаточно комфортная. На органы госуправления и Нацбанк приходится чуть более 10 % общего долга, на банки — 10,5 %. Основная часть обязательств сосредоточена в корпоративном секторе и в межфирменном финансировании крупных инвестиционных проектов», — указывает аналитик.
Досов добавил, что дополнительный запас устойчивости формируют международные резервы. Он подсчитал, что резервы Нацбанка в 2,8 раза превышают весь краткосрочный внешний долг страны и соответствуют почти 10 месяцам импорта. Это значительно снижает риски рефинансирования.
Досов также обращает внимание на динамику внешней торговли, которая, по его оценке, позволяет экономике сохранять до-статочный поток валютной выручки для обслуживания внешних обязательств. В первом полугодии 2026 года экспорт вырос на 8,6 %, до $40,3 млрд, а импорт увеличился на 5,4 %, до $31,5 млрд. Профицит торгового баланса достиг $8,9 млрд против $7,3 млрд за аналогичный период прошлого года, увеличившись на 21,5 %. Одновременно текущий счет сложился с профицитом в $1 млрд против дефицита в $3,6 млрд за первую половину 2025 года.
Минус внутригрупповые займы
Как уже отмечалось, около половины внешнего долга Казахстана приходится на межфирменную задолженность. Среднее значение за последние 10 лет составило 60 %. Эксперты, как и Нацбанк, связывают ее значительную долю с особенностями экономики страны и финансированием крупных инвестиционных проектов иностранными компаниями. Почти две трети всей межфирменной задолженности, или около $58,5 млрд, приходились на финансирование крупных нефтегазовых проектов иностранными инвесторами, в том числе Кашагана, ТШО и Карачаганака.
Сергей Домнин объясняет высокую долю межфирменной задолженности ролью Казахстана в международном разделении труда и высокой долей ресурсных проектов с иностранным капиталом. Материнские компании за рубежом финансируют свои казахстанские дочерние предприятия через внутригрупповые займы. Такая структура, по мнению эксперта, отделяет коммерческие риски этих проектов от рисков государственного сектора.
«В сценарии же, где доминирует государственный долг, любые макроэкономические шоки мгновенно транслируются на всю экономику: ухудшение суверенных метрик автоматически закрывает внешние рынки капитала для национальных компаний и сдвигает вверх бенчмарк-кривую доходности для всех участников рынка. Поэтому текущая изолированность суверенного баланса от рисков частного сектора служит естественным буфером макрофинансовой стабильности», — поясняет эксперт.
По международной методологии внутригрупповые займы учитываются как внешний долг, поскольку казахстанские компании должны средства нерезидентам. Однако экономическая природа таких обязательств отличается от государственных заимствова-ний и кредитов независимых внешних кредиторов. Рамазан Досов обращает внимание на то, что обслуживание межфирменной задолженности зависит от цен на нефть и рентабельности проектов, а погашение в отдельных случаях может происходить в неденежной форме.
«Поэтому воспринимать эти обязательства так же, как государственные еврооблигации или займы у независимых кредиторов, некорректно. НБ РК отмечает, что такая задолженность во многом носит условный характер — ее обслуживание зависит от цены нефти, рентабельности проектов, возможны неденежные формы погашения. Именно поэтому при оценке долговой устойчивости показатель внешнего долга без межфирменной задолженности ($95,4 млрд, или 30,4 % ВВП) более показателен», — добавляет Досов.
Какие риски скрывает внешний долг
По данным аналитика АФК Рамазана Досова, за первый квартал 2026 года внешний долг вырос на 0,5 %, с $181,8 млрд до $182,8 млрд, а его отношение к ВВП снизилось с 59,4 до 58,2 %. Межфирменная задолженность за этот период сократилась на $2,5 млрд, до $87,4 млрд. За сокращением межфирменной задолженности как в абсолютном выражении, так и относительно ВВП предлагает наблюдать Сергей Домнин.
«По итогам 2025 года межфирменная задолженность составляла $90 млрд, или 29 % ВВП, тогда как на историческом максимуме достигала $105 млрд, или 76 % ВВП. Тенденция объективная: крупные инвестпроекты на Тенгизе и Кашагане завершились, новые не начались или вообще не предусмотрены действующими планами промышленного освоения», — объясняет спикер.
При этом саму высокую долю межфирменного финансирования Домнин оценивает скорее положительно. «Если такого ино-странного капитала в экономике много, значит, инвесторы настроены на долгосрочное развитие. А это в свою очередь означает, что в экономике в целом растет предсказуемость», — отмечает Домнин.
Риск, по мнению экономического обозревателя, возникает, если частные инвестиции начинают замещаться заимствованиями государственного и квазигосударственного секторов. В таком случае важно оценивать эффективность проектов, на которые направляют привлеченные средства, и прозрачность их распределения.
Рамазан Досов также отметил, что одновременно с сокращением межфирменного долга растут обязательства перед независимыми внешними кредиторами. «Эта динамика требует наблюдения, однако сама по себе не является негативным сигналом, поскольку частично отражает расширение доступа казахстанских заемщиков к внешнему рынку капитала и диверсификацию источников финансирования», — говорит Досов.
Дополнительным аргументом в пользу устойчивости Казахстана аналитик считает повышение суверенного рейтинга страны агентством S&P Global Ratings до BBB/A-2 со стабильным прогнозом. По оценке S&P, Казахстан сохраняет сильную позицию внеш-него нетто-кредитора благодаря объему внешних активов и умеренному размеру внешнего долга. Накопленные резервы также позволяют стране смягчать последствия внешних шоков.
Домнин делает акцент на том, что рост обязательств в иностранной валюте — это повод насторожиться. По данным Домнина, на конец 2025 года внешний госдолг в расширенном определении составлял $44 млрд, увеличившись за год на 36 %. Судя по объему размещений долга на отечественных фондовых площадках, обязательства государственного и квазигосударственного секторов продолжали расти и в 2026 году.
Домнин обращает внимание, что не все такие заемщики располагают достаточной валютной позицией для обслуживания обя-зательств. В результате рост валютного долга повышает их уязвимость к курсовым колебаниям.
Иными словами, у Казахстана отличный запас прочности, страна остается заемщиком с сильной позицией нетто-кредитора. Уязвимость сместилась в зону корпоративных валютных рисков и замедления притока прямых иностранных инвестиций. Именно за этими двумя метриками нужно следить.