Как работает пенсионный аннуитет в Казахстане
И почему этот инструмент становится все более востребованным среди казахстанцев
Для человека старше 50 лет, сумевшего сформировать значительные пенсионные накопления, важный вопрос заключается в том, как превратить деньги, аккумулированные в фонде, в устойчивый источник дохода на десятилетия вперед. Одним из инструментов, призванных помочь в этом, становится пенсионный аннуитет (ПА). Forbes Kazakhstan разобрался, как работает пенсионный аннуитет, а также оценил связанные с ним выгоды и риски.
Экономическая суть ПА выглядит довольно просто: человек передает часть пенсионных накоплений компании по страхованию жизни (КСЖ), а взамен получает регулярные выплаты. Главное отличие аннуитета от самостоятельного управления капиталом в том, что КСЖ принимает на себя риск долголетия. Выплаты продолжаются независимо от того, сколько проживет их получатель и превысит ли в конечном итоге сумма полученных денег первоначально переданный страховщику капитал.
Больше не ниша
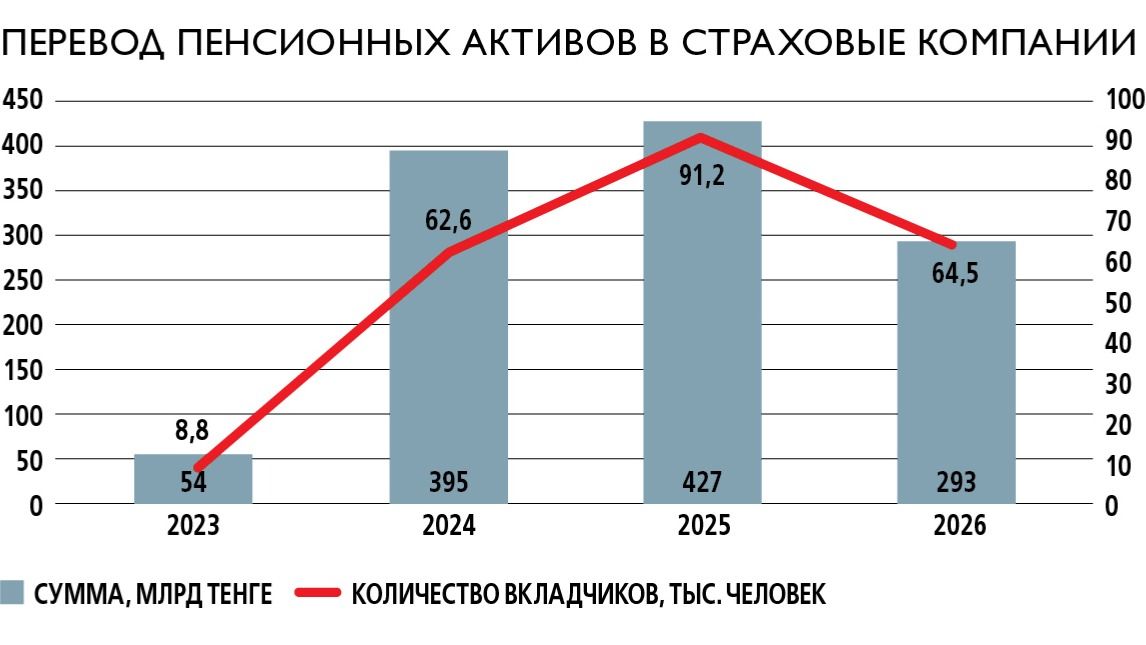
До недавнего времени ПА оставался нишевым продуктом. Большинство казахстанцев предпочитали оставлять накопления в ЕНПФ, а после появления возможности использовать пенсионные излишки на покупку жилья и лечение значительная часть распорядилась свободными средствами соответствующим образом. Но с 2021 по 2025 год сумма переводов из ЕНПФ в КСЖ выросла примерно в 7 раз — до 427 млрд тенге. И, судя по статистике, итоги 2026-го будут не хуже: полугодовые переводы в КСЖ по динамике опережают результаты за аналогичный период 2025-го. Причина заключается не только в желании раньше получать пенсионный доход.
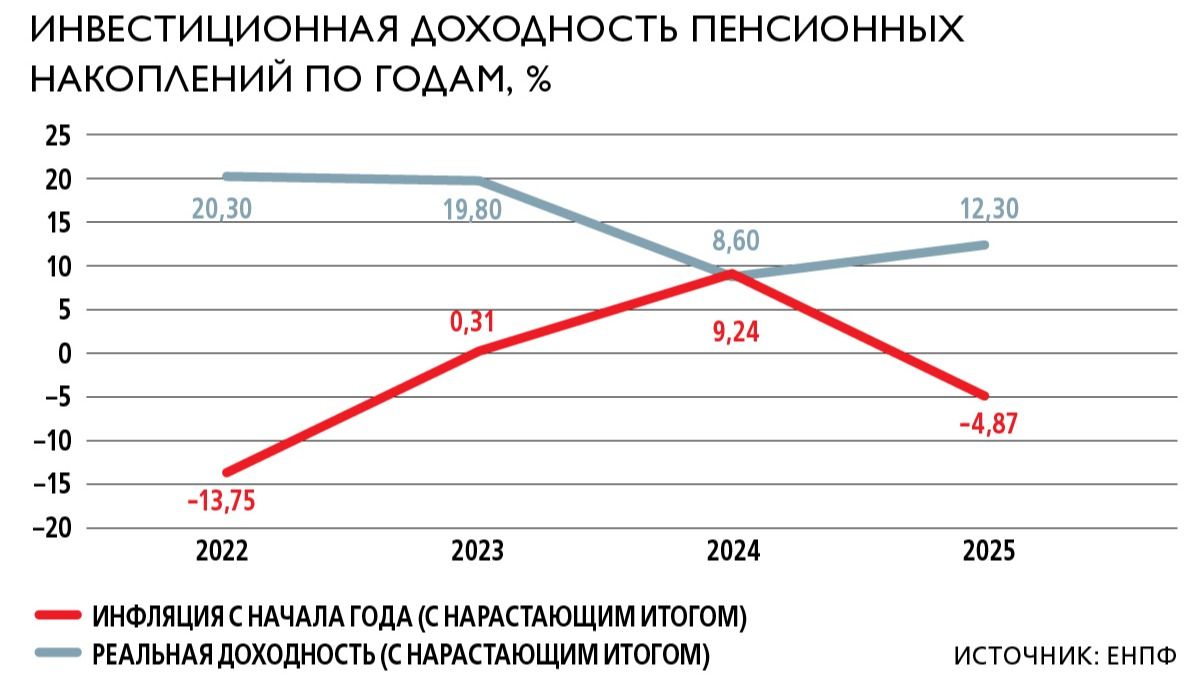
У вкладчиков растет недовольство качеством управления пенсионными активами ЕНПФ, когда реальная инвестиционная доходность близка к нулю или немногим выше. К тому же с января 2027 года правительство не будет гарантированно компенсировать доходность накоплений по инфляции в момент выхода человека на пенсию. Таким образом, экономического смысла держаться за государственное управление пенсионными активами люди не видят. Обладатели крупных пенсионных счетов все чаще рассматривают альтернативные способы использования части накопленного капитала: приобретение недвижимости, передачу средств частным управляющим либо ПА. Если переводить ежемесячные аннуитетные платежи на депозит в банк, то сейчас, пока еще высока базовая ставка, доходность будет выше, чем в пенсионной системе. Для обеспеченного вкладчика пенсионный аннуитет превращается в более эффективный вариант использования пенсионного капитала.
Дополнительный импульс спросу на ПА дала налоговая реформа. С 1 января 2026 года пенсионные выплаты для физических лиц — резидентов Казахстана освобождены от индивидуального подоходного налога. Для нерезидентов действует иной режим: выплаты признаются доходом из источников в Казахстане и облагаются налогом с учетом положений законодательства и международных соглашений об избежании двойного налогообложения.
Пенсия до пенсии
Оформить ПА можно еще до выхода на пенсию: женщинам — по достижении 53 лет, мужчинам — с 55 лет. Однако для покупки ПА нужно накопить достаточную сумму. В 2026 году нижний порог для оформления ПА составляет 13,18 млн для женщин и 10,05 млн тенге для мужчин. Переводить страховщику все пенсионные накопления необязательно. Если денег на счете значительно больше, часть накоплений можно оставить в ЕНПФ. Еще одна особенность ПА в том, что его покупка не требует прекращения трудовой деятельности. Человек может работать, получать заработную плату и делать пенсионные взносы, одновременно получая выплаты от КСЖ.
Страховщики поясняют: конкретный размер выплаты зависит от суммы, которую клиент передает КСЖ, его возраста, пола и других актуарных параметров. Социальный кодекс устанавливает минимальные требования к размеру выплат. В 2026 году норматив составляет 70 % от прожиточного минимума в 50 851 тенге и дает около 35,6 тыс. тенге в месяц.
Покупателя аннуитета гораздо больше интересует, какие выплаты он будет получать через 5, 10 или 20 лет, поэтому КСЖ ежегодно индексируют клиенту страховые выплаты. С 2026 года регулятор повысил минимальную ставку индексации с 7 до 8 % (ранее она составляла 3–4 %). Одновременно изменились параметры расчета ПА. Эффективная годовая ставка доходности (норма доходности, которую КСЖ использует для расчета премий и выплат) находится в диапазоне 9–12 % годовых. Индексация определяет размеры ежегодного увеличения страховых выплат.
«Эффективная ставка годовой доходности с учетом законодательных ограничений обеспечивает баланс между привлекательностью пенсионного аннуитета для клиента и финансовой устойчивостью КСЖ. Базовые параметры аннуитета устанавливаются законодательством, поэтому индивидуально согласовать ставку доходности с отдельным клиентом нельзя», — поясняет заместитель председателя правления КСЖ «Номад Life» Елена Тайтуголева. При этом, по ее словам, минимальная индексация в 8 % закреплена нормативными требованиями. Но полностью инфляционный риск индексация не снимает: если на протяжении длительного периода рост цен окажется выше индексации, реальная покупательная способность выплат будет снижаться.
Ставка на долголетие
Председатель правления КСЖ Freedom Life Азамат Ердесов отмечает, что, поскольку продолжительность жизни конкретного человека заранее определить невозможно, часть клиентов получает выплаты менее продолжительный срок, часть — значительно дольше расчетного. Этот риск объединяется внутри страхового портфеля, что и позволяет КСЖ выполнять пожизненные обязательства перед долгожителями.
Потенциального покупателя интересует вопрос, что будет, если он умрет, условно, через несколько лет после покупки аннуитета? На этот вопрос отвечает механизм гарантированного периода выплат, который прописывается в договоре страхования и устанавливает обязательный период для выплат, которые даже после смерти застрахованного будут получать наследники. Продолжительность периода выбирает клиент, распространенными вариантами являются 10, 15 или 20 лет.
«Метриками служат возраст и пол застрахованного, а также установленные законодательством таблицы дожития. Методики расчета страховой премии и выплаты, допустимого уровня расходов и ставки индексации утверждены нормативами Агентства по регулированию и развитию финансового рынка (АРРФР) и едины для всех страховых компаний, поэтому подходы к расчету у всех одинаковы», — комментирует Елена Тайтуголева.
Покупка такого долгосрочного контракта, как пенсионный аннуитет, не означает, что человек навсегда привязан к одной КСЖ. Законодательство позволяет по истечении установленного срока (в настоящее время — двух лет) перевести накопления в другую страховую компанию, частному управляющему или вернуть их в ЕНПФ. Но надо помнить, что ПА — не депозит. КСЖ создает долгосрочные обязательства и инвестирует полученные средства, исходя из заключенного срока договора, поэтому досрочное прекращение последнего может сопровождаться расходами и финансовыми потерями для клиента.
«По сути, у пенсионного аннуитета есть два основных риска. Первый — инфляционный: гарантированная доходность в долгосрочной перспективе может отставать от реальной инфляции. Второй — потеря ликвидности: переведенные в страховую организацию накопления нельзя забрать единовременно, выплаты идут ежемесячными платежами», — поясняет Елена Тайтуголева.
10 % и прочие «плюшки»
Значительная часть параметров ПА регулируется государством: методика расчета, требования к выплатам, индексация и другие базовые условия. Соответственно, возникает вопрос, так ли важно тщательно подходить к выбору КСЖ, если продукты разных страховщиков должны быть практически одинаковыми? Действительно, конкурировать исключительно размером гарантированной выплаты страховым компаниям сложно. Поэтому на первый план в борьбе за лояльность клиента выходят сопутствующие критерии: сервис, удобство оформления договора, финансовая устойчивость страховщика и дополнительные возможности для клиента.
«Одним из различий может быть формат заключения договора. В некоторых компаниях договор оформляют в офисе, в других доступен цифровой формат», — говорит Азамат Ердесов. Елена Тайтуголева согласна с коллегой, что КСЖ конкурируют прежде всего уровнем сервиса. «В последние два года страховые организации стали добавлять по пенсионным аннуитетам еще одно условие — участие страхователя в прибыли компании. Часть КСЖ уже предоставляет такую опцию по договору, и именно это отличает их продукт от продукта конкурентов», — рассказывает собеседница.
И здесь нужно отметить еще один нюанс: при покупке пенсионного аннуитета КСЖ официально возвращает покупателю часть суммы его стоимости, так называемые страховые дивиденды. На сегодняшний день они в среднем составляют 10 % от суммы перевода в КСЖ.
«Государство не оговаривает размер страховых дивидендов, и в разных страховых компаниях сумма может отличаться. Поэтому обещание условных 10 % при заключении договора необходимо внимательно изучать: клиенту важно понимать юридическую природу такой выплаты, является ли она гарантированной и при каких условиях начисляется. В нашей компании решение о начислении дивидендов принимает совет директоров», — поясняет Азамат Ердесов.
Есть альтернатива
Аннуитет — лишь один из вариантов диверсификации пенсионных накоплений. Законодательство дает будущему пенсионеру выбор: перевести часть средств в страховую компанию либо передать их управляющему инвестиционным портфелем (УИП). В отличие от аннуитета, для передачи накоплений в УИП не установлен порог достаточности: в управление можно направить любую доступную сумму. При необходимости средства можно вернуть обратно в ЕНПФ. Главная задача УИП — не только сохранить, но и приумножить средства. При этом управляющие инвестпортфелями не могут свободно инвестировать пенсионные деньги в любые активы в погоне за максимальной доходностью. Их инвестиционные возможности ограничены законодательными требованиями и перечнем разрешенных финансовых инструментов с контролируемым уровнем риска.
УИП несут ответственность за результаты управления пенсионными активами. Если доходность окажется ниже установленного минимального уровня, управляющий обязан компенсировать отрицательную разницу за счет собственного капитала. Пока ни одному из УИП делать этого не приходилось: результаты их работы позволяли оставаться выше установленного минимального уровня доходности. В текущих условиях частные управляющие в целом демонстрируют более высокую доходность, чем пенсионный портфель ЕНПФ, которым управляет Нацбанк. В июле 2026-го годовая инфляция снизилась до 10,2 %. Доходность пенсионных активов ЕНПФ составила 7,13 % годовых, тогда как у частных УИП находилась в диапазоне от 9,34 до 15,63 %.
Выбирая альтернативу управлению средствами в ЕНПФ, важно учитывать разницу между инструментами. Пенсионный аннуитет решает задачу гарантированного пожизненного дохода, тогда как передача средств управляющим инвестпортфелями — возможность увеличить пенсионные накопления за счет более высокой доходности.