Зачем передавать свои пенсионные накопления частной управляющей компании
Интервью с управляющим директором BCC Invest Русланом Зериловым

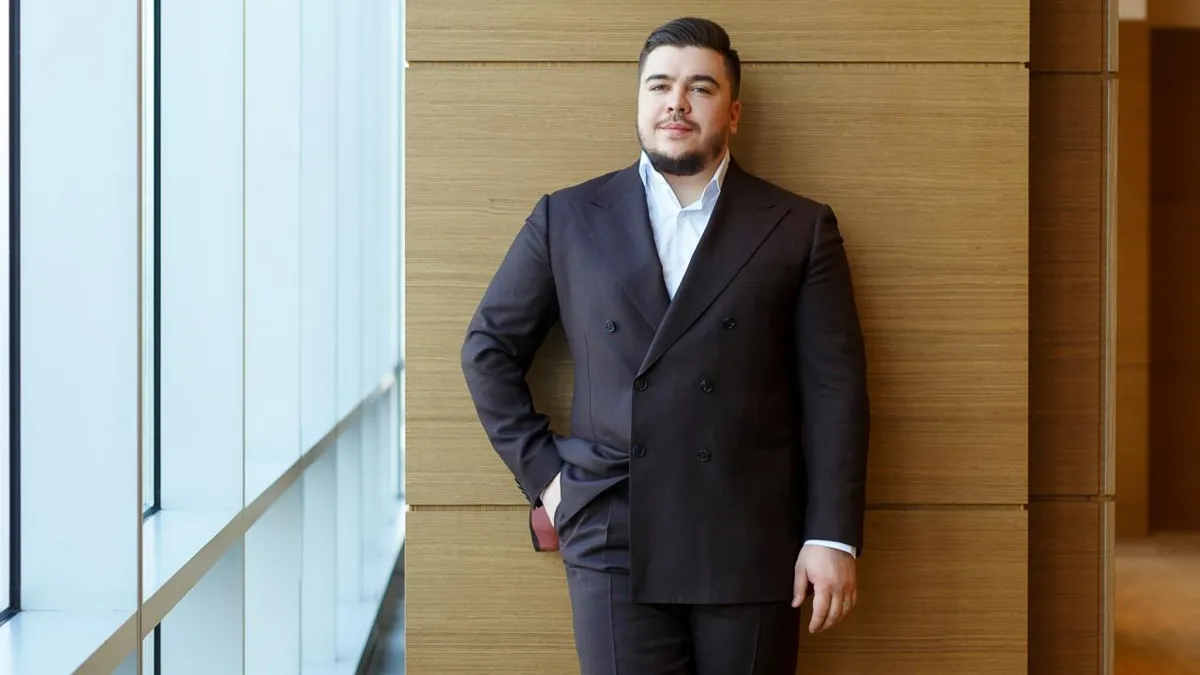
С 7 сентября казахстанцы получили возможность переводить до 100% пенсионных накоплений из ЕНПФ в управление частным инвестиционным компаниям. Изменение существенно расширило возможности для тех, кто хочет самостоятельно выбирать стратегию управления пенсионными накоплениями. Как выбрать надежного управляющего, какие риски существуют и какие гарантии предусмотрены, рассказывает управляющий директор BCC Invest Руслан Зерилов.
Зачем вкладчику переводить пенсионные накопления из управления ЕНПФ в частную компанию? Какие возможности это ему дает?
— Передача до 100% своих пенсионных накоплений в частные инвестиционные компании дает казахстанцам несколько новых преимуществ. Во-первых, у вкладчика появляется возможность выбора управляющей компании (или даже не одной), инвестиционной стратегии, а значит, появляется возможность получения альтернативной доходности, отличной от доходности, которую показывает Национальный банк.
Здоровая конкуренция в рамках четко заданных параметров всегда является плюсом для рынка. Разные стили инвестиционного управления, разное видение и прогнозы управляющих в границах общих правил дают вкладчику реальный выбор. Новые правила предполагают формирование портфелей с разным соотношением риска и доходности в зависимости от срока до выхода на пенсию. Человеку в 25 лет и человеку в 55 лет логично управлять пенсионными накоплениями по-разному.
Во-вторых, в частной УИП (управляющей инвестиционным портфелем) пенсионные накопления управляются с учетом установленного бенчмарка доходности. Поясню, о чем идет речь. С 1 января 2027 года в Казахстане отменяется государственная гарантия сохранности обязательных пенсионных накоплений с учетом уровня инфляции.
Раньше, если доходность пенсионных накоплений не успевала за ростом инфляции, государство компенсировало эту разницу. Теперь такой компенсации не будет: государство гарантирует сохранность самой внесенной суммы, но не ее покупательную способность. Для частных компаний же установлен бенчмарк, или эталон доходности.
Что такое бенчмарк? Это композитный показатель, состоящий из четырех индикаторов с разными долями для каждой стратегии. Если управляющий его не достигает, он обязан компенсировать разницу вкладчикам из собственного капитала компании.
Еще один фактор — повышение порогов достаточности для досрочного изъятия пенсионных накоплений из ЕНПФ практически в два раза. Это ограничивает возможность изъятия денег на жилье или лечение, поэтому у вкладчиков появляется время и стимул рассмотреть возможность передачи накоплений УИП.
BCC Invest — одна из немногих компаний на рынке, допущенных к управлению пенсионными активами. Расскажите о вашей инвестиционной стратегии: чем она отличается от стратегии Национального банка?
— У BCC Invest более 20 лет опыта управления клиентскими активами — это одна из самых долгих историй работы на рынке доверительного управления в Казахстане. И за это время мы выработали для себя принцип работы с долгосрочными вкладчиками: ориентируемся на долгосрочный инвестиционный результат без высокой волатильности. На долгосрочном горизонте мы стремимся к сбалансированному результату, уделяя внимание не только потенциальной доходности, но и уровню риска и волатильности портфеля. Поэтому при принятии инвестиционных решений оцениваем результат не за отдельный период, а в контексте долгосрочной стратегии. Средняя доходность в итоге может быть одинаковой, но ощущения у инвесторов разные. Поэтому мы придерживаемся консервативного подхода.
Сейчас мы делаем упор на инструменты с фиксированной доходностью — на них приходится порядка 80% активов согласно выбранной нами стратегии. Учитывая текущие высокие процентные ставки, наша задача — зафиксировать их через приобретение облигаций. Помимо купонного дохода мы прогнозируем получение дополнительного дохода от роста стоимости бумаг, когда ставки начнут снижаться. Наш результат стабильно соответствует установленному бенчмарку, при этом мы закладываем в портфель прогнозируемую доходность на более длинном горизонте (сведения о коэффициентах номинальной доходности пенсионных активов и сумме возмещения отрицательной разницы).
Можете рассказать подробнее, в какие именно ценные бумаги вы инвестируете активы и по каким критериям их выбираете?
— Регулятор задал четкие требования к перечню бумаг и лимитам инвестирования, и уже в рамках этих правил частный управляющий формирует свою инвестиционную декларацию. Мы отдаем предпочтение корпоративным эмитентам, которые предлагают доходность на уровне базовой ставки или выше: сюда входят крупные банки, производственные компании и компании квазигосударственного сектора. Сейчас мы делаем упор на фиксацию текущей высокой доходности на среднесрочный период и активно участвуем в размещениях облигаций со сроком от трех лет.
По валютной структуре мы близки к бенчмарку, который предполагает 30% валютных активов. По декларации у нас есть возможность увеличить их долю до 40%, однако мы не планируем этого делать — с учетом высоких ставок в тенге и стабильного курса национальной валюты. К долевым инструментам мы относимся более осторожно: среди локальных акций выбираем бумаги с потенциалом роста, а на международном рынке предпочитаем входить через ETF, чтобы избежать рисков, связанных с отдельными эмитентами.
Как выбрать управляющую компанию? На какие показатели смотреть?
— Мы советуем ориентироваться на несколько факторов:
Первое — размер управляющей компании, то есть ее активы и особенно ее собственный капитал. Масштаб компании стоит рассматривать как показатель ее способности отвечать по обязательствам, принятым в рамках управления пенсионными активами. Это важно, потому что возмещение отклонения от бенчмарка производится за счет собственных средств управляющей компании и с учетом объема активов под управлением компания должна быть в состоянии выполнить такие обязательства.
Второе — опыт и продукты доверительного управления. Стоит обратить внимание на то, какие продукты доверительного управления предлагает компания и какую долгосрочную доходность они показывают. Это говорит о зрелости инвестиционного процесса и команды управляющих.
Третье — структура портфеля. На сайте ЕНПФ есть подробная раскладка портфеля по каждой управляющей компании. Стоит обратить внимание на эмитентов и разбивку по классам активов — насколько это соответствует вашим предпочтениям, ведь фактически вы присоединяетесь к уже сформированному портфелю.
Четвертое — показатели доходности. УИП работают на рынке уже более пяти лет, и за это время накопилась значительная статистика по доходности. При этом важно понимать: текущая доходность не гарантирует результата в будущем — необходимо время, чтобы ее оценить.
Здесь также стоит отметить позиции BCC Invest на рынке: на текущий момент у компании крупнейший собственный капитал среди УИП, а также одни из самых высоких показателей по объему активов, чистой прибыли и ROE (по данным ЕНПФ).
А что насчет рисков? Что произойдет, если ваш портфель покажет убыток? Контролирует ли регулятор эти риски?
— Пенсионная система продолжает развиваться, но сейчас мы оцениваем ее как достаточно сбалансированную. Есть единый оператор — ЕНПФ и единые правила, которые устанавливает регулятор. Система стала более прозрачной: вкладчики могут сравнивать управляющие компании, их стратегии и доходность по открытым данным. Реализован принцип обезличенности вкладчиков: решение принимается на основе понятных показателей, а не через индивидуальное обращение. За деятельностью УИП активно следит регулятор, а для вкладчиков предусмотрен механизм компенсации отрицательного отклонения доходности относительно бенчмарка.
Главный риск для вкладчика на текущий момент — это рыночный риск. То есть события на рынке, которые не зависят от деятельности управляющих компаний: геополитика, мировая экономика, эпидемии и т. д. Если весь рынок идет вниз, то и бенчмарк (показатель эталонной доходности) снижается. УИП компенсирует разницу за счет собственного капитала только в том случае, если рынок растет, а доходность управляющей компании оказывается ниже уровня предельного отклонения от бенчмарка.
Перевести накопления УИП можно через мобильное приложение ЕНПФ или на сайте ЕНПФ: нужно войти в приложение, найти соответствующий раздел и выбрать сумму и управляющую компанию. Подробную инструкцию можно посмотреть здесь.
Узнать более подробную информацию о передаче пенсионных накоплений в BCC Invest, а также оставить заявку на консультацию вы можете здесь.
Если у вас остались вопросы по теме, можете писать нам на e-mail: pensiya@bcc-invest.kz.
Согласно изменениям в законодательстве, с 7 сентября 2026 года вкладчики, а также получатели пенсионных выплат ЕНПФ вправе самостоятельно определять объем пенсионных накоплений, передаваемых в доверительное управление, без учета порога минимальной достаточности.
Результаты инвестирования в прошлом не определяют и не гарантируют доходность в будущем. Государство не гарантирует сохранность пенсионных накоплений, переданных в инвестиционное управление УИП. АО «BCC Invest» обязуется за счет собственного капитала компенсировать отрицательную разницу, если номинальная доходность пенсионных активов под управлением АО «BCC Invest» окажется ниже минимального уровня доходности, установленного нормативным правовым актом уполномоченного органа. Предоставляемая АО «BCC Invest» информация не является инвестиционной рекомендацией или побуждением к заключению сделки. Алматы, ул. Панфилова, 98, call center — 303, e-mail: pensiya@bcc-invest.kz, bcc-invest.kz.
Государственная лицензия НБ РК № 3.2.235/12 от 10.07.2018 года на осуществление деятельности на рынке ценных бумаг.