От дефицита к конкуренции: рынок коммерческой недвижимости Казахстана
Устаревший фонд теряет арендаторов, констатируют аналитики

Офисы: спрос смещается к качеству
Офисный сегмент формирует основную часть рынка аренды и эксплуатации коммерческой недвижимости Казахстана. За первое полугодие 2026 года объем услуг достиг 272 млрд тенге, увеличившись на 50,3% по сравнению с аналогичным периодом прошлого года. На офисные помещения пришлось 60,8% совокупного объема. Спрос смещается к современным зданиям, арендаторы оценивают не только ставку, но и инженерное оснащение, комфорт и стоимость эксплуатации.
Устаревший фонд теряет арендаторов. Так, за последний год занятые площади класса C сократились на 18,9 тыс. кв. м в Алматы и на 30,1 тыс. кв. м в Астане. В качественных сегментах спрос, напротив, растет. В Алматы прирост занятых площадей класса A/A+ составил около 28 тыс. кв. м при новом вводе 30 тыс. кв. м арендопригодной площади, рынок поглотил большую часть предложения.
Спрос поддерживают IT-компании и бизнес с иностранным участием. Число резидентов Astana Hub превысило 2,5 тыс., более 92% казахстанского IT-рынка сосредоточено в Алматы и Астане. На компании с иностранным участием пришлось 44% первичных регистраций в июне 2026 года, почти девять из десяти таких компаний выбрали Алматы.
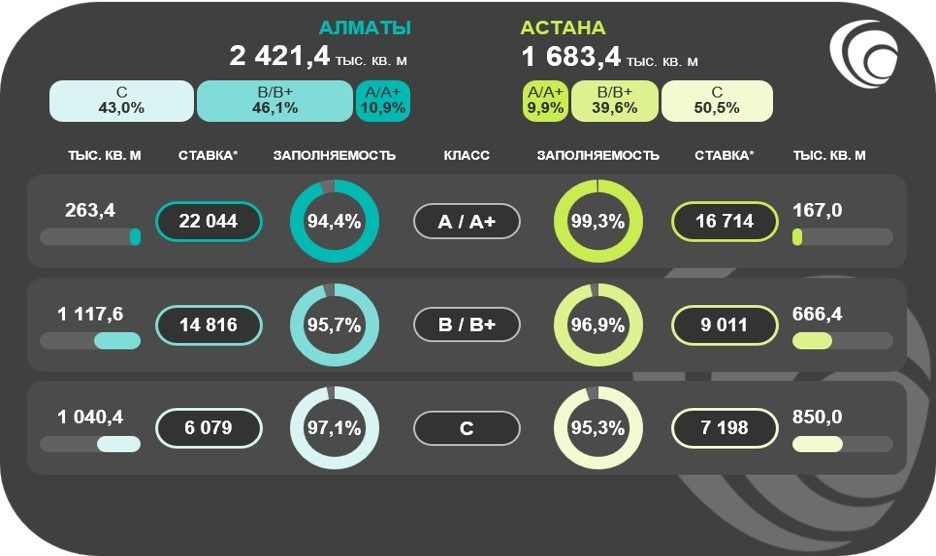
К октябрю 2026 года офисный фонд Алматы достиг 2421,4 тыс. кв. м, а Астаны — 1683,4 тыс. кв. м. На класс A/A+ приходилось 263,4 тыс. и 167,0 тыс. кв. м соответственно. В Алматы этот сегмент вырос на 12,9%, тогда как в Астане нового предложения не появилось. Заполняемость объектов класса A/A+ достигла 94,4% в Алматы, а доля вакансии составила 5,6%. В Астане на фоне отсутствия нового ввода заполняемость класса A/A+ достигла 99,3%, а объем занятых площадей увеличился примерно на 5,8 тыс. кв. м. Дефицит крупных блоков в Астане перенаправляет арендаторов в класс B/B+, где занятые площади увеличились на 7,5 тыс. кв. м. Одновременно класс C продолжает терять арендаторов: заполняемость снизилась до 95,3% в Астане и 97,1% в Алматы.
Ставки отражают разную динамику сегментов. В Алматы аренда класса A/A+ подорожала на 1,41%, до 22 044 тенге за кв. м в месяц, тогда как в Астане подешевела на 2,18%, до 16 714 тенге. В классе B/B+ рост составил 6,61%, до 14 816 тенге за кв. м, и 12,1%, до 9011 тенге, соответственно. В классе C ставки выросли на 9,37%, до 6079 тенге, в Алматы и на 5,85%, до 7198 тенге, в Астане. Удорожание старого фонда при росте свободных площадей скорее указывает на увеличение затрат, чем на усиление спроса. Расчеты основаны на запрашиваемых ставках из объявлений без НДС и коммунальных платежей. Заполняемость рассчитана как доля арендопригодной площади объектов, не выставленной в аренду.
Перспективы расширения предложения напрямую зависят от сроков реализации заявленных проектов. До конца 2026 года в Алматы заявлен ввод 40,2 тыс. кв. м офисов — ICON класса A (13,9 тыс. кв. м), а также объектов B+ «Восточные ворота» (11,7 тыс. кв. м), Saba Park (6,3 тыс. кв. м), AUEN (4,6 тыс. кв. м) и «Мирас» (3,7 тыс. кв. м). В 2029–2030 годах ожидается BION площадью около 66 тыс. кв. м. В Астане из 41,5 тыс. кв. м, запланированных на 2025–2026 годы, введен только Quorum класса B+ (3,4 тыс. кв. м). Ряд проектов, ввод которых планировался на первое полугодие 2026-го, в Алматы не завершен, включая Spectre (класса B+ площадью 7,9 тыс. кв. м) и Tetris (класса B+ площадью 4 тыс. кв. м). Дорогое финансирование и рост стоимости строительства осложняют реализацию проектов, поэтому новое качественное предложение в столице формируется медленнее, чем в Алматы.
Конкуренция все больше определяется качеством инфраструктуры и управления. Сертификация LEED, BREEAM, EDGE или DGNB позволяет независимо оценить энерго- и водоэффективность, безопасность материалов и внутреннюю среду. Среди сертифицированных объектов — Talan Towers (LEED Gold), Astana Tower (BREEAM Excellent) и Park View Office Tower (BREEAM Very Good), BION проектируется под BREEAM Excellent. Энергоэффективность помогает собственникам сдерживать расходы и сохранять маржу. Для класса C приоритетами становятся модернизация, гибкие условия аренды и системное управление затратами.
Торговая недвижимость: рост в регионах и развитие стрит-ретейла
Рынок торговой недвижимости в 2026 году сочетает высокую заполняемость действующих объектов с замедлением нового строительства. После рекордного ввода 2025 года девелоперы переходят к более избирательной реализации проектов, а качественное предложение расширяется преимущественно в Астане и регионах.
По данным Бюро национальной статистики, в 2025 году введено 32 торгово-развлекательных центра, включая ТЦ с фуд-кортом и развлекательными зонами, общей площадью 231 тыс. кв. м. Открылись крупные проекты, начатые в постпандемийные 2022–2023 годы, среди них ТРЦ Maxi Mall в Усть-Каменогорске, ставший крупнейшим по площади (53 тыс. кв. м), и Saya Park в Актау, который стал самым большим в Мангистауской области (36 тыс. кв. м).
За девять месяцев 2026 года введено лишь 10 объектов площадью 71 тыс. кв. м, а стоимость их строительства составила 24 592 млн тенге. Для сравнения: за аналогичный период 2025 года было введено 23 объекта общей площадью 173 тыс. кв. м на 36 516 млн тенге.
Крупнейшим объектом текущего периода стал введенный в Шымкенте ТРЦ Dala Mall площадью 46 тыс. кв. м, официальное открытие которого состоялось 22 марта 2026 года. В Астане государственная статистика пока не фиксирует массового ввода новых качественных торговых площадей, однако в столице весной 2026 года был открыт ТРЦ Jibek Joly площадью около 16 тыс. кв. м, а 24 октября открылся ТРЦ Jurt Mall общей площадью 17 тыс. кв. м. Многие ТРЦ запускаются девелоперами в режиме «технического запуска», в связи с чем статистика публикуется с задержкой.
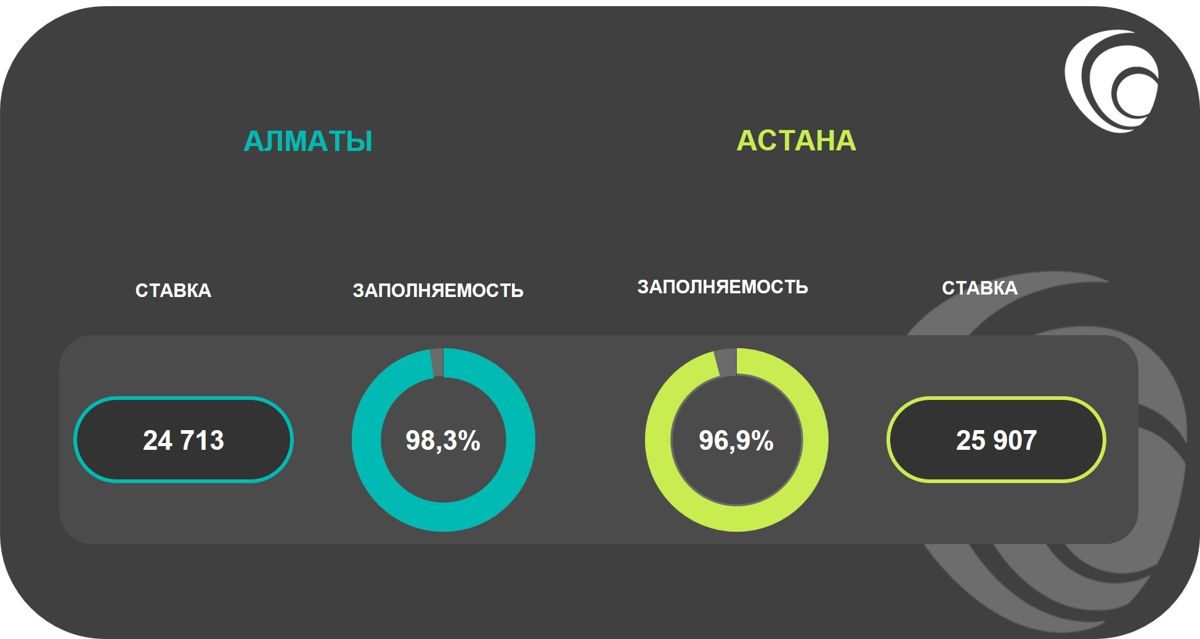
В Астане уровень заполняемости качественного торгового фонда составил 96,9%. Средневзвешенная запрашиваемая ставка в торговых галереях достигла 25 907 тенге за кв. м. В среднесрочной перспективе предложение может вырасти почти на 70%. Среди ключевых проектов выделяются ТРЦ Aspan Mall от Ellington Group KAZ с завершением в 2028 году и MEGA Garden от Mega Management общей площадью 130 тыс. кв. м и планируемым открытием в декабре 2027 года, его особенностью станет крытый тропический ботанический сад.
В Алматы качественный фонд ТРЦ практически исчерпан, по данным исследования Baker Tilly, заполняемость составила 98,3%, а средневзвешенная запрашиваемая ставка в торговых галереях — 24 713 тенге за кв. м. Более высокие ставки в Астане связаны с молодым фондом левобережья, где сосредоточены многофункциональные комплексы с развитой развлекательной и инженерной инфраструктурой.
Развитие пешеходных зон Алматы поддерживает стрит-ретейл. По данным предлагаемых объектов стрит-ретейла на Krisha.kz, запрашиваемые средние ставки на улице Панфилова и проспекте Жибек Жолы (Арбат) составляют 17 101 и 19 167 тенге за кв. м без НДС соответственно. На новой гастроулице Масанчи показатель достиг 21 382 тенге за кв. м. Уличная торговля и общественное питание становятся самостоятельным форматом качественной недвижимости, дополняющим традиционные ТРЦ.
Региональные рынки также обновляются. После Shymkent City Mall и Royal Plaza в Шымкенте, Infinity Mall и Syilyq в Атырау открылись Saya Park в Актау и Shygys Mall в Семее. Строятся Saya Park в Актобе площадью 60 тыс. кв. м с плановым вводом в 2026–2027 годах и Keruen Karaganda в Караганде, первую очередь намечено завершить в конце 2027 года, вторую — в 2028 году. Новые комплексы сокращают качественный разрыв со столичными объектами и объединяют торговлю, досуг и городские сервисы.
В Астане и регионах развитие обеспечивают новые ТРЦ, в Алматы — модернизация действующих комплексов, включая реновацию Mega Alma-Ata, и стрит-ретейл. При высокой заполняемости конкурентное преимущество определяется не только локацией, но и концепцией, инфраструктурой и качеством управления. Для собственников это повышает значение продуманного состава арендаторов и устойчивой привлекательности объекта для посетителей.
Склады: от дефицита к конкуренции за арендатора
По итогам девяти месяцев 2026 года складской фонд Алматы, Астаны, Караганды и Шымкента достиг 2189 тыс. кв. м. Рынок сохраняет высокую концентрацию в Алматы — 64,7% предложения, в Астане — 21,9%. Площадь складов класса А в этих городах составляет 784 тыс. кв. м и 322 тыс. кв. м соответственно. Агломерации остаются центрами потребления и распределительной логистики.
После рекордного ввода 349 тыс. кв. м в 2025 году строительство замедлилось. За девять месяцев 2026 года введен только Euro Truck Service 2 класса A в Алматы (5 тыс. кв. м). До конца года заявлены две очереди ILP Logistic Park 2 общей площадью 15,5 тыс. кв. м, на третий квартал 2027 года — первая очередь Griffin Логопарк Алматы (62,7 тыс. кв. м).
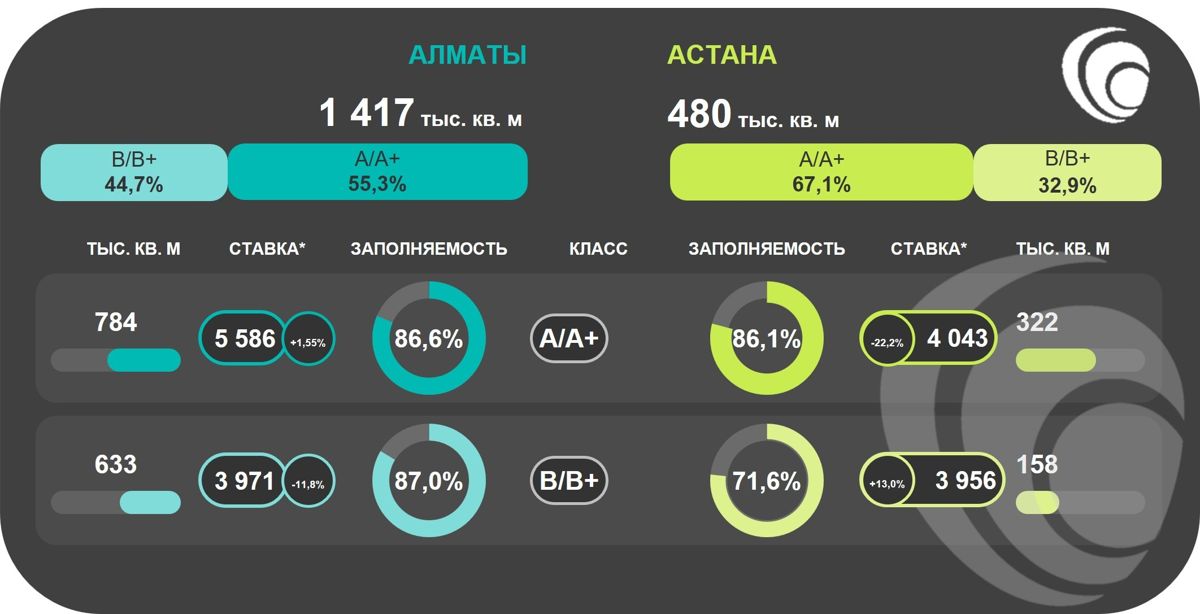
Масштабный ввод временно опередил спрос, согласно проведенной аналитике Baker Tilly, к концу девяти месяцев 2026 года вакантность достигла 14,8%. В Алматы ставка класса A выросла за год на 1,55%, до 5586 тенге за кв. м в месяц, в Астане снизилась на 22,2%, до 4043 тенге. В классе В динамика обратная: снижение на 11,8%, до 3971 тенге, в Алматы и рост на 13%, до 3956 тенге, в Астане. Разница отражает особенности локального предложения и темпы заполнения объектов.
Основным драйвером спроса остается электронная торговля. По оценке Baker Tilly, в 2025 году объем розничной электронной торговли вырос на 12,7%, до 4,31 трлн тенге, при этом 93% оборота (без учета теневого сегмента) пришлось на маркетплейсы. В 2026 году рост замедлится до 2,9%, объем рынка оценивается в 4,4 трлн тенге. Онлайн-продажи стимулируют развитие распределительных центров, сортировочных мощностей и логистики последней мили. Wildberries строит 160 тыс. кв. м складов в Алматы и 100 тыс. кв. м в Астане. Ozon наращивает мощности фулфилмент-центра в Алматинской области за счет второй очереди 20 тыс. кв. м, а логопарк Rainbow Logistic в Астане за счет второй очереди 30 тыс. кв. м.
Рынок переходит от острого дефицита к стабилизации. Рост вакантности в 2025 году был обусловлен преимущественно масштабным вводом новых объектов, а не снижением спроса, чистое поглощение оставалось положительным, но не компенсировало прирост предложения. По итогам девяти месяцев 2026 года чистое поглощение стало отрицательным, что свидетельствует о сокращении занятых площадей. Замедление строительства создает предпосылки для восстановления баланса, однако темпы снижения вакантности будут зависеть от динамики спроса. Усиление конкуренции за арендаторов повышает значимость локации, технических характеристик и качества управления.
При этом обеспеченность современными складами остается низкой, около 0,11 кв. м на человека. Среднесрочный потенциал связан с электронной торговлей, расширением сетей маркетплейсов и усложнением цепочек поставок. Девелоперам важно ориентироваться на подтвержденный спрос, транспортную доступность, автоматизацию и энергоэффективность, а не только на общий дефицит инфраструктуры.
Baker Tilly Qazaqstan Advisory является надежным партнером для бизнеса, опирающимся на десятилетний опыт практики Baker Tilly в Казахстане и экспертизу в различных отраслях экономики. Мы предлагаем широкий спектр консультационных услуг и работаем как единая команда в странах Центральной Азии, объединяя локальное знание рынков и региональный опыт. Наш статус аккредитованных консультантов Банка развития Казахстана (БРК) и одобрение венчурного фонда BGlobal подтверждают признание нашей экспертизы. Мы помогаем клиентам ориентироваться в сложной бизнес-среде, принимать обоснованные решения и находить возможности для устойчивого развития.
С полной версией обзора рынка коммерческой недвижимости можно ознакомиться на сайте Baker Tilly.