Марлен Сихаев: Цифровой брокер становится основой страхового рынка
Как технологическая трансформация и новая регуляторика меняют логику страхования в Казахстане

Казахстанская финансовая система по-прежнему остается преимущественно банковской, тогда как потенциал других ее сегментов во многом остается нераскрытым. Один из наиболее показательных примеров — страховой рынок, на долю которого сегодня приходится примерно 5% совокупных активов финсектора страны. В скором времени должны быть приняты программа развития страхового рынка до 2030 года и новый сопутствующий закон, которые призваны перезагрузить отрасль и дать игрокам больше предсказуемости.
Очевидно, что вместе с развитием рынка изменится и сама механика взаимодействия между его участниками. И в Казахстане это уже происходит. В частности, цифровизация существенно расширяет роль страховых брокеров: из классических посредников они постепенно превращаются в новую технологическую платформу рынка. Одним из первых такую модель в Казахстане начал развивать страховой брокер Tumar.
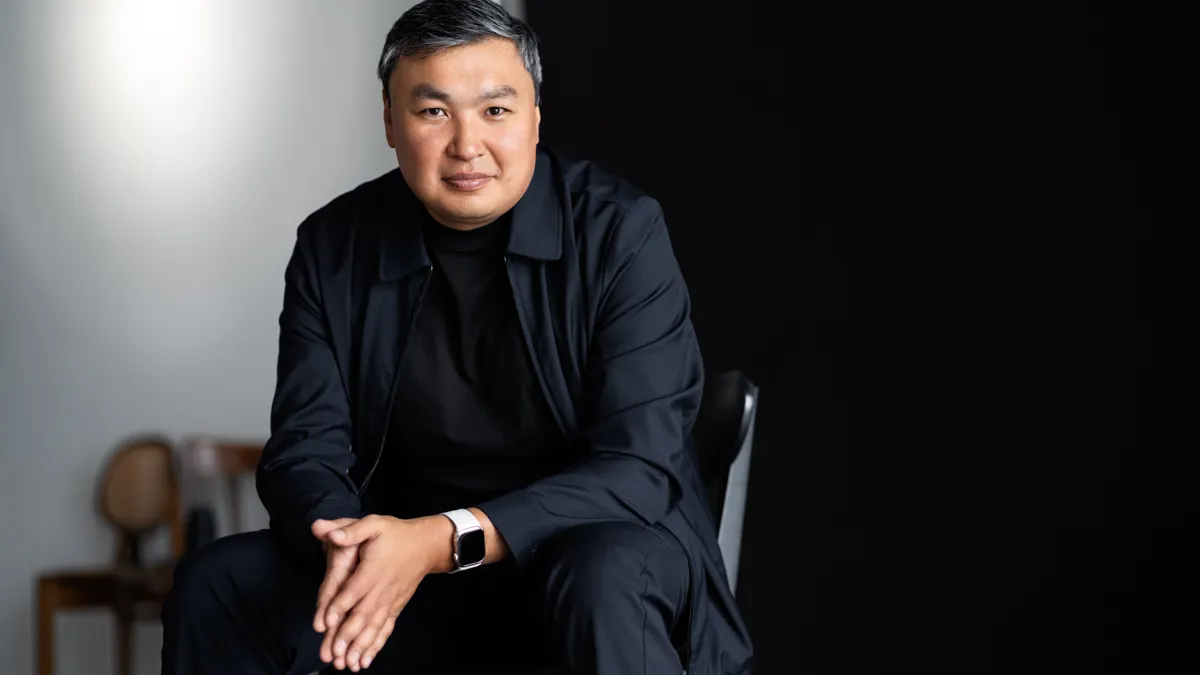
О том, как сегодня цифровизация меняет облик страхового рынка, зачем ему глубокая интеграция с государственными сервисами и какие принципиальные позиции необходимо закрепить в новом профильном законе, рассказал председатель наблюдательного совета Tumar Марлен Сихаев.
Готовясь к этому разговору, мы обратили внимание на ваш профессиональный бэкграунд: до страхования вы много лет занимались цифровизацией в квазигосударственном секторе. Как этот опыт привел вас на страховой рынок и к идее создания цифрового брокера?
— Так и есть, значительная часть моего профессионального пути связана с цифровизацией. Я застал именно тот, самый ранний, период, когда огромное количество государственных услуг и процессов в целом переводилось в цифровой формат. Тогда еще никто не говорил об ИИ, мы просто старались убирать лишние этапы, автоматизировать обмен данными, сокращать количество действий со стороны человека. И, пожалуй, ко мне достаточно быстро пришло понимание, что цифровизация — это история про перестройку процессов в первую очередь вокруг пользователя.
В квазигоссекторе этой работе я посвятил примерно шесть лет. И вот, уже придя в страхование в 2022 году, понял, что ситуация здесь, хоть и отдаленно, напоминает то, чем я занимался ранее.
Какие именно параллели вы увидели?
— В первую очередь есть зрелый, сформировавшийся рынок и годами выстроенная инфраструктура, на которой работает большое количество страховых компаний. Да, пусть разрозненно, но все же в неких общих рамках. Также есть несколько закрепившихся лидеров и довольно огромный хвост «середнячков» за ними.
В целом страховщиков такой расклад, наверное, полностью устраивал, но при этом для самого клиента, у которого уже достаточно большое количество жизненных процессов перешло в онлайн, в частности в eGov, страховка по-прежнему представляла собой отдельный и достаточно сложный процесс.
Посудите сами: человеку нужно самому понять, что сейчас необходима страховка, найти подходящий продукт, выбрать компанию, передать необходимые данные и оформить полис. И по описанию, и по сути это целый квест. Клиенту иной раз даже приходилось идти в офис или обращаться к каким-то «помогайкам».
Однако я знаю точно, что потребность в страховой защите возникает в совершенно конкретный момент. Все зависит от вашей текущей жизненной ситуации или потребности.
Например, вы покупаете автомобиль, и это естественным образом рождает необходимость в автостраховании. Если покупаете недвижимость, появляется имущественный риск, который стоит закрыть сразу. Если бизнес отправляет груз, возникает потребность защитить его в пути. На самом деле таких сценариев очень много. Чего стоят только различные виды страхования от несчастных случаев на производстве.
И вот здесь я увидел ту же логику, с которой когда-то сталкивался в цифровизации государственных услуг: зачем заставлять человека самостоятельно собирать весь процесс, если необходимые системы уже существуют и могут взаимодействовать между собой? Если государство, страховые компании и другие участники рынка располагают необходимыми данными, значительную часть этого пути можно сделать бесшовной для клиента. На практике это означает получение услуг в разы быстрее, проще и удобнее.
Собственно, из этой идеи и появился Tumar. Мы решили попробовать не просто продавать страховые продукты онлайн, как это делает большинство игроков на рынке, а встроить страхование непосредственно в те жизненные процессы и ситуации, где потребность в нем возникает сама собой.
Кажется, именно страховой брокер для этого оказался наиболее подходящей моделью, потому что традиционно он находится между клиентом и страховой компанией, а цифра сегодня позволяет связать с этой системой еще и госинформсервисы.
Марлен, можете привести конкретные примеры того, где это уже работает?
— Позвольте, я отвечу вопросом на вопрос: вы когда-нибудь переоформляли автомобиль?
Да.
— Тогда наверняка помните эту картину: выходишь из здания ЦОНа с новыми номерами и техпаспортом, а на площадке перед входом уже поджидают ребята, которые предлагают оформить страховку, причем далеко не всегда по прозрачной цене и не всегда на адекватных условиях. Человек, который час назад просто хотел зарегистрировать машину, вдруг оказывается один на один с «помогайками», потому что вопрос страховки система сама за него не решила. Может быть и такая ситуация, что новую страховку человеку «продали» еще до получения номеров. Или в итоге ему приходится самостоятельно тратить время в поисках лучших предложений на рынке, серфить интернет и паблики.
Мы в Tumar как раз убрали вот этот огромный разрыв. Совместно с «Правительством для граждан» реализовали механизм, при котором полис оформляется прямо в контуре информационной системы ЦОН. Страховка активируется синхронно с выдачей номера и техпаспорта, то есть человек физически уже не может выехать из ЦОНа незастрахованным, а значит, и необходимости обращаться к «помогайкам» просто не возникает.
Еще один немаловажный момент: полис обычно активируется только после полуночи. То есть полдня человек фактически ездит без страховки. И это реальный и вполне существенный риск, который никто особо не замечает. Со своей стороны мы решили полностью закрыть его и предложили «Правительству для граждан» оцифровать страховку так, чтобы страховое покрытие начиналось с момента регистрации авто. Казалось бы, мелочь, но лично я убедился на практике, что в страховании даже такая мелочь может внезапно стать решающей.
На самом деле функционал цифрового страхового брокера гораздо шире традиционного автосегмента. Например, в нашей экосистеме еще есть Tumar Home — добровольное страхование имущества, которое предлагается прямо в момент регистрации права собственности на недвижимость через eGov Mobile. По факту это недорогая подписка, но при этом она дает понятное и реально широкое покрытие. В этом проекте участвуют сразу три страховые компании.
И еще есть Freedom SuperApp, где мы реализовали весь функционал по страхованию целиком — от быстрого оформления различных полисов до урегулирования случаев.
И все же в чем принципиальная разница между тем, чтобы просто продавать полис онлайн, и тем, что делаете вы?
— Разница в моменте предложения страховки, я бы даже сказал, в его принципиально иной адресности и глубине интеграции. Можно сделать сайт, куда человек сам зайдет и купит полис — это тоже цифровизация, но пассивная и уже не соответствующая духу нового времени. Мы же хотим действовать проактивно. Это требует уже не просто сайта или приложения на телефоне, а полноценной интеграции, совершенно иной продуманности и реальной вовлеченности в жизнь человека.
Сейчас у нас реализовано более 20 интеграционных решений с государственными базами и сервисами. Предусмотрены механизмы контроля доступа к персональным данным и сертификация по информационной безопасности. А это, в свою очередь, уже совсем другой уровень ответственности перед клиентом. Мы верим, что в основе страхования должны лежать доверительные, прозрачные и крепкие отношения между всеми сторонами процесса. И стараемся воплощать эту философию во всех своих продуктах.
Та модель, которую мы реализуем сегодня, позволяет выстраивать для клиентов тот самый бесшовный процесс, о котором мы говорили.
Получается, в такой модели меняется сама роль страхового брокера?
— Скорее, его роль не столько меняется, сколько еще больше раскрывается и закрепляется инфраструктурно именно благодаря цифровизации. По сути, классический брокер является ключевым связующим звеном между клиентом и страховой компанией. Наша работа полностью лицензируется и подпадает под регулирование АРРФР. В этом, к слову, заключается одно из главных отличий от страховых агентов, чья работа сейчас фактически не регулируется.
Плюс ко всему агент представляет страховщика, а брокер уже действует в интересах самого клиента. Отсюда и более высокий уровень доверия. Поэтому базовая роль брокера остается прежней, просто цифровизация позволяет значительно расширять его функционал и в полной мере раскрывать его потенциал на рынке. Речь именно об этом.
Тут, мне кажется, важно еще отдельно отметить, что брокер не создает страховой продукт и не принимает риск на себя — это остается функцией страховой компании. Задача цифрового брокера — подобрать оптимальное предложение, организовать быстрое и удобное оформление и полноценно сопровождать клиента дальше.
Но тут есть еще один принципиально важный момент — это страховой случай. Иногда путь до получения выплаты бывает очень долгим и сложным. Поэтому мы сопровождаем клиента в том числе на этапе урегулирования: консультируем по необходимым документам и юридическим вопросам, курируем взаимодействие со страховой компанией. У нас работает контакт-центр и сервис «Автоадвокат», сейчас мы также активно развиваем консультационные точки.
Где еще страхование можно встроить непосредственно в государственные или коммерческие цифровые сервисы?
— Потенциал здесь, на наш взгляд, очень большой, и сейчас мы как раз прорабатываем несколько таких идей внутри компании. Например, страхование работников от несчастных случаев прямо на портале электронной биржи труда. По нашим оценкам, заметная часть работодателей малого и среднего бизнеса такие договоры не заключает, хотя обязана. Во многом это происходит потому, что сам момент возникновения обязанности нигде не подсвечивается. Логика, которую мы здесь видим, довольно простая: при регистрации нового юридического лица или при истечении срока действующего договора система могла бы напоминать работодателю о необходимости оформить страховку и давать возможность сделать это здесь же в несколько кликов. Это пока наша инициатива, ее предстоит обсудить с уполномоченными органами. Но если она найдет поддержку, охват обязательного страхования работников можно будет существенно повысить.
Параллельно мы готовим еще несколько продуктов, релиз которых планируем в ближайшее время. Не буду забегать вперед с деталями, потому что часть из них еще проходит согласование, а подчеркну наше общее видение: страхование должно появляться там, где у человека или бизнеса возникает потребность в нем, а не требовать отдельного похода в страховую.
Если все получится так, как мы планируем, это будут масштабные истории, важные и для государства, и для рынка в целом. Вы обязательно увидите анонсы в СМИ.
Но, если говорить честно, главное здесь даже не сами продукты, а то, что за ними стоит. Сейчас мы много инвестируем в собственную ИТ-инфраструктуру: андеррайтинговую платформу, API для интеграции с внешними сервисами, автоматизацию урегулирования. Именно это определяет, сможем ли мы встроиться в чужой цифровой процесс за недели, а не за годы. Финальные продукты уже являются следствием. Меня здесь в первую очередь радует то, что наша компания имеет редкую возможность работать на переднем крае прогресса и ускорять цифровую трансформацию страхового рынка.
Благодаря усилиям государства страхование в целом сейчас постепенно обеляется, становится более прозрачным и управляемым. Совсем недавно АРРФР презентовало свою программу развития страхового рынка до 2030 года, которая, на мой взгляд, является прорывным документом для отрасли. Меня также впечатлило выступление главы АРРФР Мадины Абылкасымовой на круглом столе в Алматы, где она прямо указала на необходимость четко распределить обязанности, права и функции страховых брокеров, навести порядок в типовых договорах, закрепить понятное регулирование. Одним словом, рынок получает правильные сигналы от государства, и это, без сомнения, стимулирует нас вкладываться в новые продукты, в качество, в развитие вообще.
Вы кратко упомянули про Tumar Home, нацеленный на страхование недвижимости. Какой потенциал вы видите в этом направлении?
— Здесь важно понимать, что наш механизм, отработанный на цифровой регистрации недвижимости, может стать технологической основой для развития системы обязательного страхования жилья от катастрофических рисков, например от землетрясений или паводков. Уже сейчас мы прорабатываем с «Правительством для граждан» интеграцию страхования в офлайн-процесс регистрации недвижимости, чтобы граждане, которые оформляют документы очно, получили тот же доступ к защите имущества, что и пользователи eGov Mobile. Таким образом, создается база для более системного внедрения обязательного страхования жилья и, соответственно, цифровых страховых брокеров.
Насколько действующее законодательство вообще готово к такой модели цифрового брокера?
— Технологически многие вещи уже можно реализовать сегодня, но регулирование пока во многом исходит из классической модели страхового рынка. Поэтому одна из задач нового закона, над которым сейчас работает регулятор и который предстоит внести в Курултай, — это официально зафиксировать статус и функции цифрового страхового брокера.
Я вижу эту историю следующим образом: брокер должен иметь возможность и организовывать заключение договора, и полноценно сопровождать клиента при наступлении страхового случая — принимать и проверять документы, взаимодействовать со страховой компанией, участвовать в процессе принятия решения по выплате. Тогда это действительно будет полный цифровой цикл. Надеюсь, к этой модели мы в итоге и придем.