АРРФР предложило новую модель надзора за МФО
Контроль за МФО хотят разделить между государством и саморегулируемыми организациями

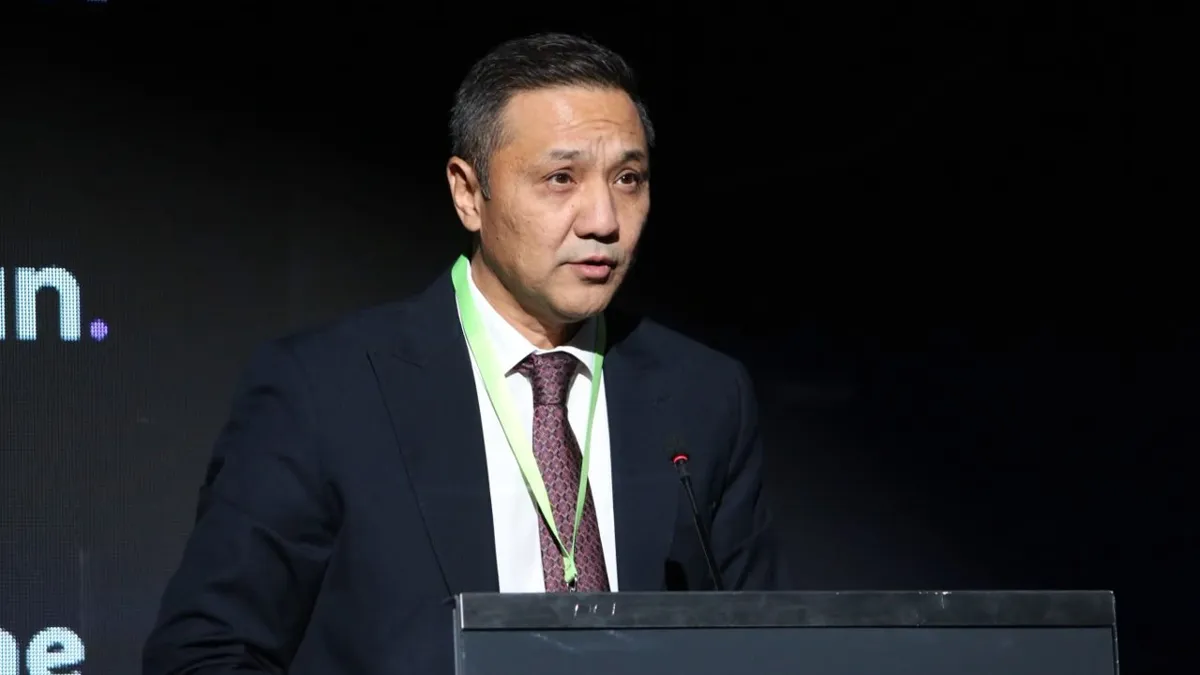
Агентство по регулированию и развитию финансового рынка намерено перейти к более риск-ориентированному надзору за микрофинансовыми организациями (МФО), передав часть функций профессиональному сообществу и усилив контроль за значимыми рисками. Об этом рассказал замглавы регулятора Олжас Кизатов.
АРРФР планирует создать полноценную систему управления рисками и внутреннего контроля в МФО. По словам Кизатова, организация должна самостоятельно определять свой риск-профиль, своевременно выявлять риски, оценивать их последствия, устанавливать лимиты и учитывать их при принятии управленческих решений. Требования будут учитывать масштаб организации, характер ее деятельности, бизнес-модель и уровень принимаемых рисков.
«По мере усложнения бизнеса регулировать каждый новый риск отдельным нормативным требованием становится недостаточно. Наша задача — сделать так, чтобы управление рисками стало внутренней функцией самой организации, а не только реакцией на требования регулятора», — сказал Кизатов на Центральноазиатском форуме по микрофинансированию.
При этом надзор со стороны регулятора сохранится, однако его планируется сместить от преимущественно формальной проверки соблюдения требований к оценке реального уровня риска. АРРФР намерено оценивать не только наличие внутренних положений и процедур, но и то, насколько система управления рисками реально работает и влияет на решения МФО.
Одним из новых инструментов станет мотивированное суждение. Оно позволит агентству глубже оценивать качество системы управления рисками, достаточность сформированных провизий и выявлять признаки недобросовестных практик.
Саморегулирование
Кроме того, в деятельность МФО и коллекторских агентств собираются внедрить саморегулирование. АРРФР предлагает двухуровневую модель надзора. Первый уровень — саморегулируемая организация (СРО). Она сможет рассматривать обращения потребителей и своих членов, проводить проверки соблюдения требований и профессиональных стандартов, выявлять недостатки и применять предусмотренные внутренними документами меры воздействия.
Второй уровень — АРРФР. Агентство будет концентрировать надзорные ресурсы на организациях с повышенным уровнем риска, системных нарушениях и практиках, которые создают существенные риски для потребителей. По замыслу регулятора, саморегулирование не заменит государственный надзор, а позволит сделать его более адресным.
Защита заемщиков
Еще одно направление касается усиления защиты прав потребителей. В частности, АРРФР будет защищать граждан от мошеннических микрокредитов и прорабатывать механизмы восстановления нарушенных прав.
«Важное изменение касается ситуации, когда МФО лишается лицензии либо добровольно ее сдает. Лишение организации лицензии не должно означать прекращения защиты ее клиента. Поэтому требования законодательства в части взаимодействия с заемщиками продолжают действовать в отношении такой организации и ее правопреемников», — добавил Олжас Кизатов.
Поведенческий надзор
Также регулятор намерен внедрить поведенческий надзор за МФО. Если пруденциальный надзор оценивает прежде всего финансовую устойчивость организации, то поведенческий должен показывать, насколько добросовестно она работает с клиентами.
«Массовые и повторяющиеся обращения могут свидетельствовать о недостатках самой бизнес-модели, продукта или практики продаж. Поэтому мы развиваем поведенческий надзор как самостоятельное направление», — отметил замглавы АРРФР.
Планируется учитывать весь жизненный цикл финансового продукта — от разработки и определения целевой аудитории до рекламы, продажи, обслуживания и урегулирования проблемной задолженности.
Регулятор также намерен развивать принципы ответственного кредитования, требования к раскрытию информации и рекламе, а также механизмы противодействия недобросовестным практикам и мошенничеству.
«Мы хотим изменить саму философию взаимодействия финансовой организации с клиентом. Добросовестное отношение к потребителю должно восприниматься не как дополнительное регуляторное требование, а как нормальная часть бизнес-модели и корпоративной культуры финансовой организации», — резюмировал Кизатов.
По данным АРРФР, на сегодняшний день в секторе работает 214 МФО. Из них 167 предоставляют классические микрокредиты, восемь специализируются на автокредитовании и 39 — на PDL-микрокредитах.
За последние пять лет активы МФО выросли почти в четыре раза, до 1,7 трлн тенге. Ссудный портфель достиг 1,5 трлн тенге и увеличился более чем в 3,5 раза с 2021 года. Около 40% портфеля, или более 580 млрд тенге, приходится на финансирование бизнеса. Более половины таких микрокредитов направляется в сферу услуг, 16% — в сельское хозяйство, 9% — в торговлю.