Ляззат Ибрагимова: Исламское окно станет новым этапом развития Отбасы банка
Исламские продукты банка будут доступны всем казахстанцам независимо от религиозных убеждений

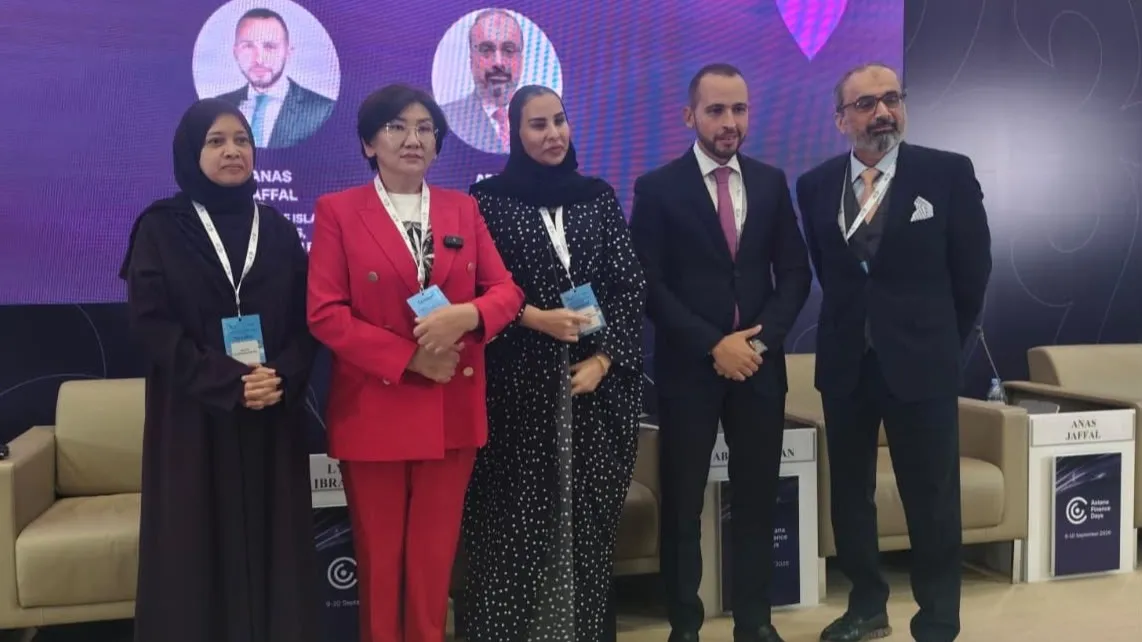
Отбасы банк готовится открыть исламское окно и поэтапно запустить исламские продукты — от счетов и депозитов до жилищного финансирования. На панельной сессии AFD 2026 представители ведущих исламских финорганизаций обсудили, какие условия и инфраструктура необходимы для его полноценной работы.
Исламские продукты повторят логику системы жилищных строительных сбережений, которую Отбасы банк развивает 23 года: сначала накопление, затем жилищное финансирование.
Запуск исламского окна в Казахстане стал возможен после изменений в законодательстве. С марта 2026 года, с вступлением в силу нового закона о банках, традиционные банки получили право открывать исламские окна. Дополнительно были внесены поправки в закон «О жилищных строительных сбережениях в Республике Казахстан», разрешающие и Отбасы банку осуществлять исламские банковские операции.
Банк планировал приступить к практической реализации проекта уже в сентябре текущего года. Однако соответствующие изменения в законодательство вступят в силу только 21 октября 2026 года. После этого Отбасы банк сможет начать процедуру получения лицензии на осуществление исламских банковских операций. Потом уже будет запускаться исламское окно.
Первыми продуктами окна станут исламские текущие счета и депозиты. Исламское жилищное финансирование станет следующим этапом — для него потребуется дальнейшее расширение перечня разрешенных банку операций, и эта работа уже ведется.
Исламское окно — для всех
Обсуждение на AFD 2026 проходило в рамках панельной дискуссии «Исламские банковские окна на практике: создание инфраструктуры для устойчивого роста». В ней приняли участие эксперт в области шариатского управления Нисрин Абу Альхассан, вице-президент и руководитель направления исламских продуктов в First Abu Dhabi Bank Анас Джаффал, руководитель направления исламского банкинга группы HBZ SIRAT Аднан Фасих. Модерировала сессию Майя Марисса Малек — основательница и главный исполнительный директор Sabiq Advisory.
Ляззат Ибрагимова была единственным представителем казахстанского банка на сессии. Она рассказала, как практически будет выглядеть запуск исламского окна внутри национального института развития.
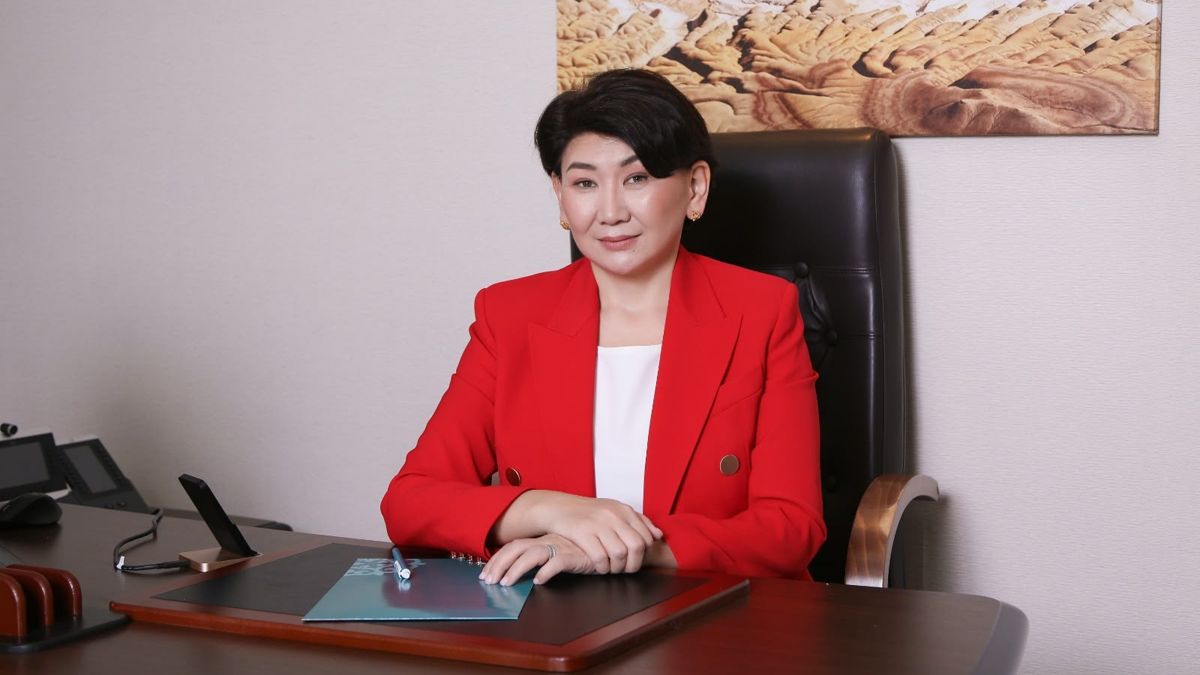
Отвечая на вопрос модератора Майи Мариссы Малек о том, почему государственному банку важны исламские финансы и над чем финорганизация сейчас работает, Ляззат Ибрагимова рассказала, что банк уже разработал стратегию исламского окна и продуктовые концепции. Сейчас банк занимается подбором специалистов и созданием необходимой системы банковского учета. Окончательные условия продуктов пока не объявляются, так как сначала их должен утвердить Shariah Supervisory Board (Совет по принципам исламского финансирования).
По словам Ибрагимовой, Отбасы банк рассматривает исламское окно прежде всего как возможность расширить доступ к системе жилищных строительных сбережений. Сейчас система охватывает около 38% экономически активного населения. В банке насчитывается 4 млн сберегательных счетов. На свои депозиты вкладчики получают вознаграждение банка в 2% годовых, премию государства в размере 20% (на сумму не более 200 МРП), а после накопления 50% суммы в течение трех лет и более, выполнения условий по оценочному показателю могут получить жилищный заем под 5% годовых (ГЭСВ от 5,1 до 6,9%).
«Наша миссия звучит так: укрепляем чувство Родины, обеспечивая семьи собственным жильем, повышая долгосрочное благосостояние. И эта миссия касается каждого казахстанца. Поэтому при разработке исламского окна для нас главным принципом стала инклюзивность. Часть граждан сознательно оставалась вне классической системы сбережений из-за своих религиозных убеждений, и исламское окно теперь откроет для них возможность купить свое жилье», — подчеркнула Ляззат Ибрагимова.
По ее словам, жилищное финансирование по принципам шариата уже вызывает значительный интерес со стороны клиентов. При этом запуск исламского окна требует решить сразу несколько задач. Одной из первых Ибрагимова назвала нехватку специалистов, которые обучены специфике исламского финансирования. Кроме того, банку предстоит выстроить систему банковского учета, которая не будет противоречить принципам исламского финансирования, а также решить вопрос с ликвидностью и привлечением средств для нового направления.
Что важно учесть при запуске
Коллеги из исламских финорганизаций назвали несколько условий, которые по их опыту необходимы при запуске исламского окна. Среди них разделение исламских и традиционных средств и подготовка специалистов, которые понимают особенности шариатского финансирования.
Эксперт в области шариатского управления Нисрин Абу Альхассан отметила, что для доверия клиентов необходимо обеспечить прослеживаемость исламских транзакций и исключить смешивание средств с традиционным банкингом. По ее словам, такой контроль должен быть встроен в продуктовую разработку и работу подразделения с самого начала.
Международный банкир в сфере исламских финансов, руководитель направления исламского банкинга группы HBZ SIRAT Аднан Фасих назвал Казахстан «скрытой жемчужиной» исламских финансов, отметив сочетание законодательной базы МФЦА, потенциального спроса и высокого уровня цифровой грамотности населения.
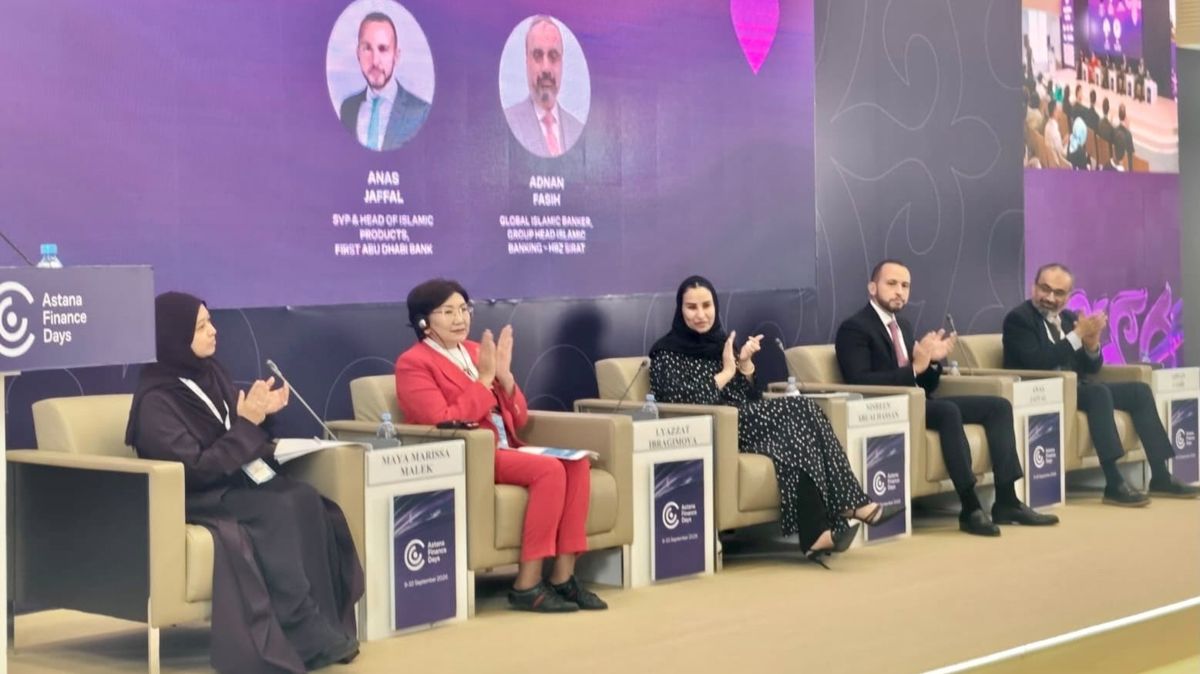
Он рекомендует с самого начала выстроить четкий процесс согласования продуктов и определить ответственных за шариатский контроль. В исламском подразделении, по его словам, должны работать специалисты, разбирающиеся в исламских финансах и рисках такого финансирования. При этом часть функций шариатского аудита можно передавать на аутсорсинг.
«Банкам, создающим исламские окна, не стоит изобретать собственные решения с нуля. Можно использовать готовые модели и консультироваться с финансовыми организациями, которые уже прошли этот путь», — отметил он.
Фасих также советует использовать отдельную IT-систему для разделения исламских и традиционных средств, обучать персонал по международным стандартам и создавать отдельный бренд для исламского направления.
По словам старшего вице-президента и руководителя направления исламских продуктов First Abu Dhabi Bank Анаса Джаффала, на первом этапе исламскому окну придется опираться прежде всего на клиентские депозиты, а также развивать корпоративные решения для компаний, работающих по принципам шариата. Еще один источник — международные исламские банки. Казахстанским игрокам он рекомендовал выстраивать отношения с глобальными финансовыми институтами для привлечения и размещения шариатских депозитов.
Для управления ликвидностью, по его словам, можно использовать международные инструменты — например, краткосрочные сукук Международной исламской корпорации по управлению ликвидностью (IILM), а позднее — долгосрочные долларовые сукук и репо.
При этом у исламского окна есть дополнительный источник финансирования в виде средств материнского банка. Джаффал отметил, что традиционный банк может финансировать исламское направление при соблюдении требований шариата и контроле со стороны Шариатского совета.
Ставка на доверие
Ибрагимова подчеркнула, что главным условием запуска исламского направления станет доверие клиентов.
«Есть такая вещь, которую не купишь за деньги, — это доверие. Доверие клиентов для банка — самое главное. В отличие от других универсальных банков мы никогда не гнались за доходностью, у нас никогда не было высоких процентных ставок. И, наверное, теперь самый большой вызов — выстроить доверие людей, чтобы они поверили, что мы смогли создать прозрачную, эффективную и действующую стену между тем, как используются деньги в классическом банке, и деньгами, которые доверили нам клиенты исламского окна», — сказала она.
При этом Ляззат Ибрагимова отметила, что Отбасы банк может опираться на опыт коллег, которые уже прошли путь создания исламского бизнеса. Банк рассчитывает со временем накопить собственный опыт и представить его на международных площадках. «Ведь любой великий путь начинается с маленького шага. Мы вот его делаем», — заключила Ибрагимова.